Đầu tư bất động sản gần nhà là cách dồn tiền vào nơi mình sống, hiểu rõ và đi lại dễ. Cách làm này giúp dễ kiểm tra, dễ quản lý. Khi cần tiền, tài sản gần nhà thường cũng dễ xoay xở hơn. Nó càng đáng nghĩ khi bạn đang gánh một khoản nợ vay lớn.
Bạn đã bao giờ ngồi cộng tiền lãi mỗi tháng rồi giật mình chưa?
Nhiều người mua đất theo cảm hứng. Chỗ này thấy rẻ. Chỗ kia nghe bạn rủ. Vài năm sau, tài sản nằm rải rác khắp nơi. Còn tiền lãi thì đến hạn đều như đồng hồ.
Bài này không phải lời khuyên đầu tư. Đây là góc nhìn của một người làm đất ở Khánh Hòa. Tôi viết từ những câu chuyện được nghe kể và quá trình quan sát thị trường.
Câu chuyện khoản nợ 70 tỷ tôi từng được nghe kể
Tôi từng nghe một anh chủ doanh nghiệp chia sẻ trong một buổi tư vấn. Câu chuyện ấy làm tôi nghĩ mãi về chuyện đầu tư bất động sản gần nhà hay xa nhà.
Anh kinh doanh vật liệu xây dựng như gạch, cáp, đá. Doanh thu khoảng 100 tỷ đồng mỗi năm. Nghe thì lớn, nhưng biên lợi nhuận chỉ 4 đến 5%. Tính ra, lợi nhuận ròng khoảng 400 đến 500 triệu mỗi tháng.
Cùng lúc đó, anh nợ ngân hàng khoảng 70 tỷ. Lãi suất thả nổi quanh mức 8,3% một năm. Theo lời anh kể, tiền lãi mỗi tháng rơi vào khoảng 450 triệu.
Bạn thấy không? Gần như toàn bộ lợi nhuận kinh doanh chỉ đủ để nuôi tiền lãi.
Vậy tiền vay nằm ở đâu? Phần lớn nằm trong sáu bất động sản, rải ở nhiều tỉnh thành. Có lô đất trống sát biển. Có căn nghỉ dưỡng trên núi đang xây thô. Có nhà cho thuê ở thành phố lớn. Có lô đất nền gần chợ đầu mối. Nhiều nơi cách nhà anh hàng trăm cây số.
Tài sản thì nhiều, nhưng tiền mặt thì mỏng.
Đó là lúc câu hỏi “bán cái nào, giữ cái nào” trở nên nặng trĩu.
Vì sao đầu tư bất động sản dàn trải dễ thành gánh nặng?
Đầu tư bất động sản dàn trải dễ thành gánh nặng vì mỗi tài sản ở xa cần thời gian, chi phí và người trông coi riêng. Đầu tư bất động sản gần nhà thì bớt được phần nào những khoản đó. Khi thị trường chậm, lô ở xa thường khó bán hơn. Trong khi đó, tiền lãi vẫn phải trả đều.
Qua quá trình quan sát thị trường, tôi thấy người đầu tư dàn trải hay gặp mấy điểm nghẽn sau:
- Khó nắm giá thật: ở xa, bạn chủ yếu nghe người khác báo giá.
- Khó vận hành: nhà nghỉ dưỡng cần người trông, sửa chữa, tìm khách.
- Khó bán khi cần tiền: lô giá cao ở vùng xa thường kén người mua.
- Tốn công đi lại: mỗi lần xem đất là một chuyến đi dài.
- Dòng tiền rời rạc: mỗi nơi một ít, “không ra tấm ra miếng”.
Câu chuyện trên còn một chi tiết đáng chú ý. Ngành vật liệu xây dựng thường chậm lại khi lãi suất cao. Lúc đó, người dân và doanh nghiệp ngại xây. Nghĩa là thu nhập có thể giảm đúng lúc áp lực nợ tăng lên.
Nếu đang vay, bạn nên theo dõi thông tin lãi suất từ Ngân hàng Nhà nước Việt Nam. Mỗi hợp đồng vay có điều khoản riêng. Bạn cần đối chiếu trực tiếp với ngân hàng của mình. Nếu muốn hiểu thêm, bạn có thể đọc bài lãi suất ngân hàng tăng, người vay mua nhà nên làm gì.
Nguyên lý đầu tư bất động sản gần nhà là gì?
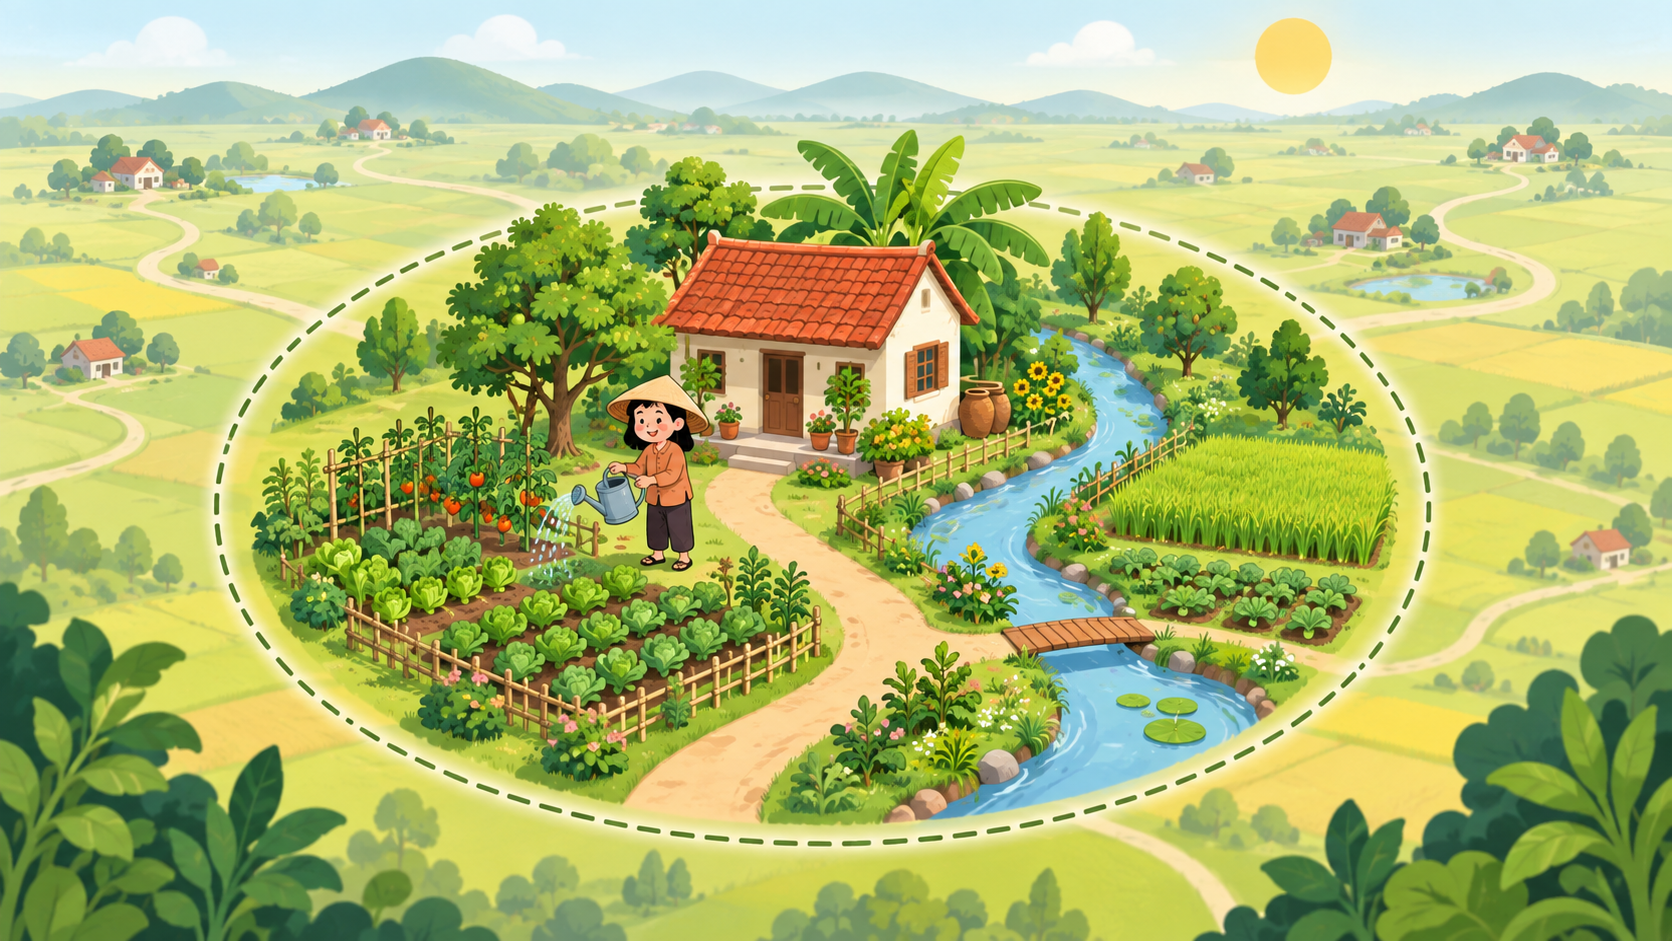
Nguyên lý đầu tư bất động sản gần nhà là ưu tiên tài sản trong vùng mình sống hoặc hay lui tới. Ở đó, bạn hiểu giá, hiểu hạ tầng và quen người địa phương. Nhờ vậy, việc kiểm tra và quản lý nhẹ nhàng hơn.
Tôi hay ví đầu tư giống trồng cây. Cây trồng gần nhà, sáng nào mình cũng ghé tưới được. Cây trồng tận đâu xa, mình chỉ nghe người khác kể nó còn xanh hay không.
Trước đây, nhiều người nghĩ phải đi thật xa mới có lô đất tốt. Sau này, không ít người nhận ra một điều. Lô đất mình đi ngang mỗi tuần mới là lô mình hiểu nhất.
Nguyên lý này thường được nhắc tới với ba lợi thế:
- Dễ quản lý: gần thì dễ ghé xem, dễ xử lý khi có chuyện.
- Có tính kế thừa: tài sản gần nhà có thể phục vụ con cái sau này.
- Tránh dàn trải: gom lực vào một vùng giúp tạo cụm tài sản rõ ràng.
Đầu tư bất động sản gần nhà ở Khánh Hòa hiểu thế nào?
Lấy ví dụ một gia đình đang sống ở Nha Trang. Vùng gần nhà có thể là các khu dân cư trong thành phố. Xa hơn chút là đất vườn ở Diên Khánh, dọc hai bên sông Cái. Hoặc đất trồng cây ở Cam Lâm, Cam Ranh, nơi đất khô và cằn hơn.
Người thích rừng, thích khí hậu mát có thể tìm hiểu Khánh Vĩnh. Người mê biển có thể để ý vùng ven biển Vạn Ninh ở phía bắc.
Tôi không nói nơi nào chắc chắn tăng giá. Điều tôi muốn nói là: hãy ưu tiên nơi bạn có thể tự đi xem trong một buổi sáng.
Trước khi xuống tiền ở đâu, bạn cần kiểm tra quy hoạch tại cơ quan có thẩm quyền. Thông tin địa phương có thể tham khảo trên Cổng thông tin điện tử tỉnh Khánh Hòa. Để hiểu thêm bức tranh chung của tỉnh, bạn có thể đọc 231 dự án ở Khánh Hòa nói điều gì.
Thanh khoản và dòng tiền: hai điều nên nhìn trước tiên
Khi lãi suất cao, thanh khoản và dòng tiền thường quan trọng hơn kỳ vọng tăng giá. Tài sản dễ bán giúp bạn xoay xở khi cần. Tài sản có tiền thuê đều giúp san bớt áp lực trả lãi.
Có một sai lầm khá phổ biến, kể cả khi đầu tư bất động sản gần nhà. Người ta bán tài sản dễ bán trước, vì có khách hỏi ngay. Rồi giữ lại lô khó bán, vì “chưa được giá”. Cuối cùng, danh mục chỉ còn toàn tài sản khó xoay.
Trong buổi tư vấn kia, hướng cân nhắc được đưa ra khá rõ. Tôi tóm lại thành bảng dưới đây:
| Nhóm tài sản | Dấu hiệu nhận biết | Hướng cân nhắc trong câu chuyện |
|---|---|---|
| Ở xa, giá trị lớn | Cách nhà hàng trăm cây số, ít người hỏi | Cân nhắc bán sớm, chấp nhận giá mềm hơn |
| Nghỉ dưỡng đang xây dở | Cần thêm vốn, chưa có dòng tiền | Cân nhắc bán để giảm áp lực |
| Vị trí chưa nổi bật | Tiềm năng chưa rõ ràng | Có thể bán để gom vốn |
| Đang có tiền thuê đều | Mỗi tháng có dòng tiền ổn định | Có thể giữ để hỗ trợ trả lãi |
| Gần nhà, vị trí đẹp | Dễ kiểm tra, dùng được lâu dài | Có thể giữ làm tài sản nền |
Mục tiêu trong câu chuyện là giảm nợ từ 70 tỷ xuống khoảng 40 đến 50 tỷ. Mảnh đất gần nhà có vị trí đẹp được gọi vui là “con ngỗng vàng”. Dù có người hỏi mua, hướng được gợi ý là giữ lại.
Bảng trên chỉ là cách nhìn trong một trường hợp cụ thể. Tài sản của bạn cần được đánh giá riêng, tùy từng trường hợp.
5 bước rà soát danh mục trước khi đầu tư bất động sản gần nhà
Trước khi chuyển hướng sang đầu tư bất động sản gần nhà, bạn có thể rà soát danh mục qua 5 bước dưới đây. Hãy làm trên giấy trước. Khi con số hiện ra rõ ràng, cảm xúc sẽ bớt chi phối quyết định.
1. Ghi rõ tổng nợ và tiền lãi mỗi tháng
Viết ra con số thật. Tổng dư nợ, lãi suất, ngày đáo hạn. Sau đó, so tiền lãi với lợi nhuận hằng tháng. Nếu tiền lãi ăn gần hết lợi nhuận, đó là tín hiệu nên xem lại.
2. Liệt kê từng tài sản kèm khoảng cách tới nhà
Mỗi tài sản một dòng. Ghi vị trí, diện tích, tình trạng pháp lý, giá ước tính. Thêm một cột nữa: mất bao lâu để bạn tự đi tới đó.
3. Chấm điểm thanh khoản cho từng tài sản
Tài sản nào gần đây có người hỏi mua? Tài sản nào rao lâu mà vẫn im lặng? Bạn nên hỏi thêm vài người môi giới địa phương để có góc nhìn khách quan hơn.
4. Tách tài sản có dòng tiền và tài sản nằm im
Tài sản cho thuê đều đặn đang giúp bạn gánh lãi. Nếu đó là tài sản đầu tư bất động sản gần nhà, việc quản lý còn nhẹ hơn nữa. Đất trống hay nhà xây dở thì ngược lại. Chúng cần thêm tiền để giữ.
5. Quyết định giữ, bán và mức giá chấp nhận được
Đây là bước khó nhất. Một gợi ý trong câu chuyện kia khá đáng suy nghĩ: đừng giữ giá quá cứng. Bán thấp hơn kỳ vọng một chút có thể giúp giảm tiền lãi sớm hơn. Còn ngồi chờ đúng giá, tiền lãi vẫn chạy mỗi ngày.
Trước khi ký giấy tờ, bạn cần kiểm tra pháp lý theo Luật Đất đai 2024. Bạn cũng nên tham khảo luật sư hoặc công chứng viên. Bài viết về ngân sách dự phòng cho nhà đầu tư đất nông nghiệp cũng có thể giúp bạn chuẩn bị kỹ hơn.
Câu hỏi thường gặp về đầu tư bất động sản gần nhà
Đầu tư bất động sản gần nhà có luôn an toàn hơn không?
Đầu tư bất động sản gần nhà không đảm bảo an toàn tuyệt đối. Lợi thế của nó là bạn dễ kiểm tra giá, pháp lý và hạ tầng hơn. Rủi ro vẫn còn, như quy hoạch thay đổi hay thị trường chậm lại. Vì vậy, bạn vẫn cần tìm hiểu kỹ từng tài sản.
Khi nào nên nghĩ tới việc cơ cấu lại danh mục?
Nhiều người bắt đầu cơ cấu lại danh mục khi tiền lãi vay chiếm phần lớn lợi nhuận hằng tháng. Lúc đó, họ thường nghĩ tới việc gom về đầu tư bất động sản gần nhà. Một dấu hiệu khác là tài sản rao bán lâu mà không ai hỏi. Mỗi gia đình có sức chịu đựng khác nhau, nên còn tùy từng trường hợp.
Bất động sản nghỉ dưỡng có nên giữ khi đang nợ vay?
Bất động sản nghỉ dưỡng thường cần người vận hành có kinh nghiệm. Dòng tiền của nó cũng hay lên xuống theo mùa. Nếu đang nợ vay, bạn nên cân nhắc kỹ khả năng gánh chi phí trước khi quyết định giữ.
Có nên bán tài sản dễ bán trước để trả nợ?
Bán tài sản dễ bán trước nghe có vẻ hợp lý. Nhưng đôi khi đó lại là lô đầu tư bất động sản gần nhà quý nhất. Cách làm này cũng có thể để lại một danh mục toàn thứ khó xoay. Bạn nên xem tổng thể thanh khoản, dòng tiền và giá trị sử dụng lâu dài của từng tài sản.
Nợ vay ở mức nào thì được xem là an toàn?
Không có con số chung cho mọi người. Một cách nghĩ phổ biến là lợi nhuận hằng tháng nên trả được tiền lãi thật thoải mái, kèm khoản dự phòng. Bạn nên trao đổi với chuyên gia tài chính hoặc ngân hàng để có đánh giá phù hợp.
Lời kết: đầu tư bất động sản bắt đầu từ gốc rễ gần nhà
Đầu tư bất động sản gần nhà không phải cuộc đua xem ai có nhiều lô hơn. Nếu bạn đang có vài lô đất rải rác, đừng vội hoảng. Chưa quyết ngay cũng không sao.
Tối nay, bạn thử lấy một tờ giấy. Ghi tổng nợ. Ghi từng tài sản. Ghi xem mất bao lâu để tới đó.
Có thể bạn sẽ thấy rõ hơn đâu là cây nên giữ lại chăm. Và đâu là cây nên nhường cho người khác trồng tiếp.
Còn bạn, tài sản nào của mình đang nằm gần nhà nhất?
Nếu bạn đang phân vân dồn tiền vào một chỗ, có thể đọc thêm bài có nên tất tay một lô đất ở Khánh Hòa.
— Sáu Bình
Lưu ý: Bài viết chia sẻ góc nhìn cá nhân và câu chuyện được nghe kể. Đây không phải tư vấn pháp lý, tài chính hay đầu tư. Số liệu trong câu chuyện do người chia sẻ cung cấp. Trước khi mua bán, bạn cần kiểm tra pháp lý, quy hoạch tại cơ quan có thẩm quyền. Bạn cũng nên tham khảo luật sư và chuyên gia tài chính.
Địa danh đã dùng trong bài (tỉnh Khánh Hòa): Nha Trang, Diên Khánh, sông Cái, Cam Lâm, Cam Ranh, Khánh Vĩnh, Vạn Ninh.