
Vay 80% giá trị để mua nhà là mức đòn bẩy rất cao khi đầu tư bất động sản. Lãi suất ưu đãi thường chỉ kéo dài 12–24 tháng, sau đó thả nổi theo lãi suất cơ sở cộng biên độ khoảng 3,5%/năm. Bạn nên tính trước dòng tiền ở kịch bản xấu nhất trước khi ký.
Tuần rồi tôi ngồi cà phê ở Biên Hòa với một anh làm môi giới lâu năm. Anh kể có bạn khách 26 tuổi, hai con nhỏ, trong tay 1,6 tỷ mà nhắm một căn hộ 7 tỷ. Nghĩa là phải vay ngân hàng khoảng 5,4 tỷ.
Tôi nghe xong im một lúc.
Không phải vì con số lớn. Mà vì khoảng cách giữa 1,6 và 7. Trong đầu tư bất động sản, khoảng cách đó có tên gọi khác: đòn bẩy.
Bạn trẻ đó nói lý do rất đẹp: mua nhà để con có chỗ học ổn định. Nghe là thương. Nhưng cái Sáu thấy là khác. Khi gốc tài chính chưa vững, sự “ổn định” về chỗ ở chỉ là vẻ ngoài. Bên trong là sự bất ổn của cả gia đình. Bài này Sáu chia sẻ góc nhìn của người đi xem đất nhiều năm. Để bạn có thêm một chiều thông tin trước khi quyết định.
Vay 80% khi đầu tư bất động sản là bạn đang đứng ở đâu?
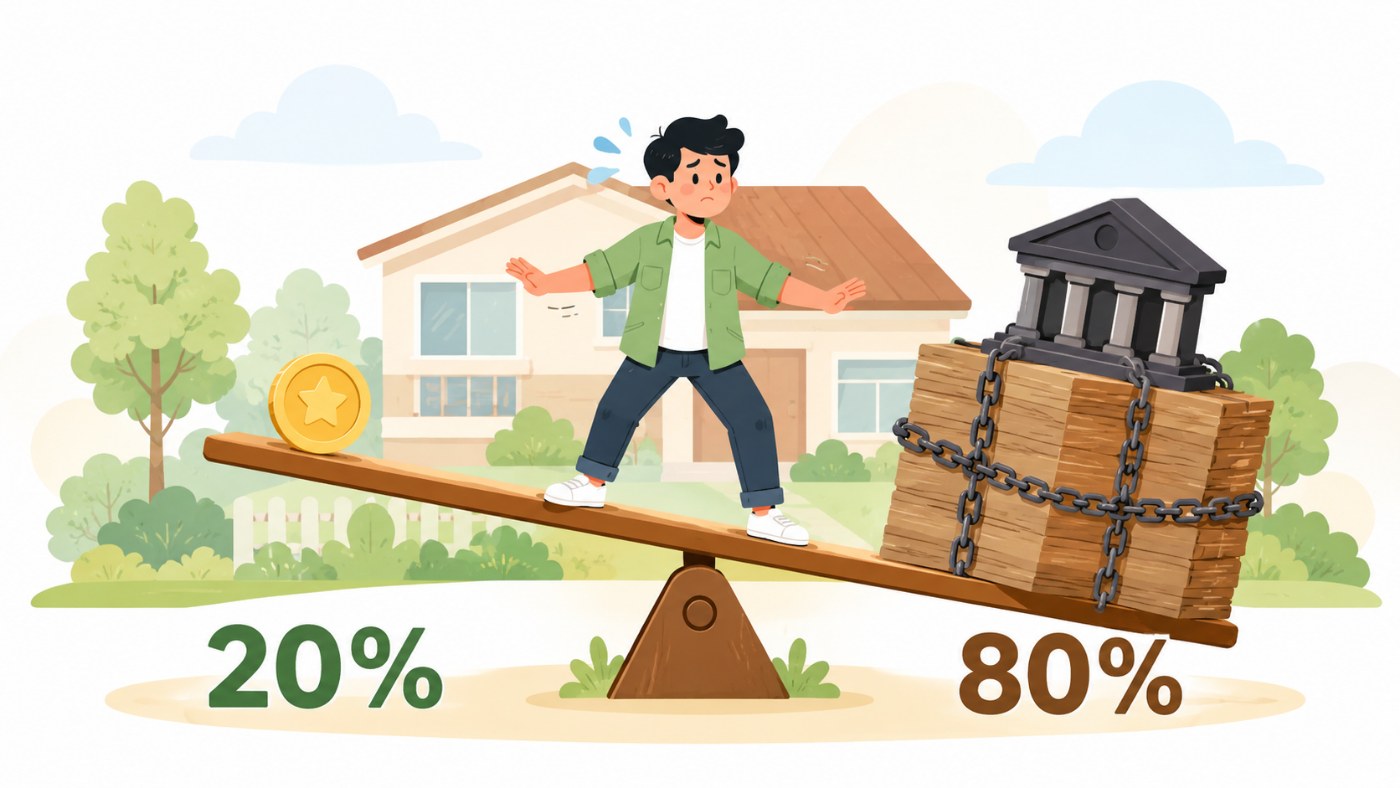
Vay 80% giá trị tài sản nghĩa là bạn chỉ nắm 20% phần vốn thật. Thị trường đi ngang một nhịp, phần vốn đó mỏng đi rất nhanh. Đây là điểm nhiều người mới đầu tư bất động sản chưa hình dung hết. Lúc ký hợp đồng, ai cũng nhìn vào kịch bản tốt.
Năm điểm cần đối chiếu trước khi ký
Có mấy điều bạn nên đối chiếu trước:
- Tỷ lệ cho vay thực tế: nhiều ngân hàng chỉ duyệt quanh mức 70% giá trị tài sản bảo đảm. Không phải 80% như người mua tự tính.
- Giá định giá khác giá mua: căn nhà bạn mua 10 tỷ có thể được ngân hàng định giá 8 tỷ. Phần chênh bạn phải tự bù.
- Thời gian ưu đãi ngắn: phần lớn gói ưu đãi cố định 6–36 tháng, sau đó là chuyện khác.
- Phí trả nợ trước hạn: thường 1–2% dư nợ còn lại, tùy từng ngân hàng.
- Thu nhập có tính mùa vụ không: nghề nào cũng có tháng cao tháng thấp.
Sáu không nói vay là sai. Đòn bẩy là công cụ. Nhưng công cụ nào cũng có ngưỡng. Nếu bạn đang phân vân giữa các kênh, bài 4 loại hình đầu tư bất động sản và ai hợp với ai có thể giúp bạn định vị lại mình trước khi bàn tới chuyện vay.
Lãi suất thả nổi tác động thế nào tới đầu tư bất động sản?
Đây là chỗ nhiều người mới đầu tư bất động sản hay vấp. Con số trả góp trong 24 tháng đầu rất dễ chịu. Con số sau đó thì không ai nói trước được.
Theo khảo sát của báo VietNamNet đầu năm 2026, lãi suất ưu đãi vay mua nhà dao động khá rộng. Mỗi ngân hàng một mức. Phần thả nổi thường tính bằng lãi suất cơ sở cộng biên độ khoảng 3,5%/năm.
| Yếu tố | Giai đoạn ưu đãi | Sau ưu đãi |
|---|---|---|
| Cách tính lãi | Cố định theo hợp đồng | Lãi suất cơ sở + biên độ |
| Thời gian áp dụng | Thường 6–36 tháng | Toàn bộ thời gian còn lại |
| Mức tham khảo 2026 | Khoảng 8–10%/năm | Biên độ cộng thêm ~3,5%/năm |
| Khả năng dự báo | Biết trước | Không biết trước |
| Áp lực lên dòng tiền | Trong tầm tính toán | Có thể tăng mạnh |
Sáu hay nói với bạn bè làm đầu tư bất động sản một câu. Đừng tính bài toán trên con số đẹp nhất. Bạn thử làm một phép tính nhỏ. Giả sử khoản trả gốc lãi chiếm khoảng một nửa dòng tiền hàng tháng. Lãi suất chỉ cần nhích thêm vài điểm phần trăm. Con số đó có thể ăn gần hết phần bạn kiếm được. Lúc đó không còn gì để xoay.
Ngân hàng định giá thấp hơn giá bạn mua thì sao?
Chuyện này khá phổ biến trong đầu tư bất động sản. Người bán ra giá theo thị trường, ngân hàng định giá theo khung nội bộ và tính cả rủi ro thanh khoản. Khoảng chênh giữa hai con số là phần vốn bạn phải chuẩn bị thêm. Trước khi đặt cọc, bạn nên hỏi thẳng nhân viên tín dụng về mức định giá dự kiến. Rồi đối chiếu với hồ sơ pháp lý của tài sản. Mỗi hồ sơ một khác, đừng lấy trường hợp của người quen áp cho mình.
Câu chuyện tôi được nghe: bạn trẻ 26 tuổi và căn hộ 7 tỷ
(Câu chuyện dưới đây do một người bạn trong nghề kể lại, tên nhân vật đã được lược bỏ.)
Bạn ấy 26 tuổi, làm dịch vụ y tế, dòng tiền quanh 80–90 triệu mỗi tháng. Có 1,6 tỷ tiền mặt. Muốn mua căn hộ 7 tỷ, vay 5,4 tỷ, trả góp khoảng 40–45 triệu mỗi tháng trong hai năm đầu.
“Em muốn con có chỗ ổn định để đi học.”
Lý do rất chính đáng. Nhưng người kể lại phân tích một điều. Khoản trả góp đó đã chiếm khoảng một nửa dòng tiền. Mà đó mới là mức ưu đãi. Sau hai năm, nếu lãi suất đi lên, con số có thể chạm ngưỡng gần hết thu nhập. Chưa kể việc kinh doanh không phải tháng nào cũng đều.
Điều làm tôi nhớ nhất là câu này. Khi người trụ cột mang một khoản nợ quá lớn, cái mất đầu tiên không phải là tiền. Đó là sự bình tĩnh để ra quyết định.
Cuối cùng bạn ấy chọn thuê tiếp và mua theo tiến độ một dự án đang hình thành. Đóng dần, nhẹ hơn. Đó là lựa chọn của bạn ấy, không phải công thức cho tất cả mọi người. Nhưng nó cho thấy một điều: giữa “mua ngay” và “không mua” luôn còn phương án thứ ba.
5 điều nên kiểm tra trước khi dùng đòn bẩy để đầu tư bất động sản
1. Tỷ lệ vốn tự có của bạn là bao nhiêu?
Nhiều người làm nghề lâu năm hay nhắc một ngưỡng tham khảo. Nên có sẵn từ 50% giá trị tài sản trở lên với món đầu tư đầu tiên. Đây là kinh nghiệm cá nhân của họ, không phải quy định. Bạn nên tự đối chiếu với hoàn cảnh mình.
2. Bạn đã thử kịch bản xấu chưa?
Lấy khoản trả góp hiện tại, cộng thêm 3–4% lãi suất, rồi nhìn lại thu nhập. Nếu con số đó vẫn sống được thì tính tiếp. Nếu không, khoan đã.
3. Tài sản này thanh khoản ra sao?
Nhà đã hoàn thiện trong khu đông dân thường dễ bán. Tài sản ở vùng chưa có cư dân thì khó hơn. Khi cần thoát hàng để giảm nợ, thanh khoản mới là thứ cứu bạn.
4. Pháp lý đã sạch chưa?
Sổ, quy hoạch, ranh giới, tranh chấp. Bạn cần kiểm tra tại cơ quan có thẩm quyền. Đừng nghe qua lời giới thiệu. Riêng chuyện ranh đất, tôi thấy nhiều người vướng đúng lúc chuẩn bị vay. Bài tranh chấp đất đai khi hàng xóm lấn ranh có nói kỹ hơn phần này.
5. Bạn có đang phân tán nguồn lực không?
Giả sử công việc chính đang tăng trưởng tốt. Rút vốn ra ôm một tài sản lớn có thể làm chậm chính cỗ máy đang nuôi bạn. Tùy từng trường hợp, nhưng đây là câu hỏi đáng ngồi lại tính.
Đầu tư bất động sản ở Đồng Nai: vì sao nên bước chậm?
Quan sát thị trường mấy năm qua, tôi thấy Đồng Nai là vùng có nhịp riêng cho người đầu tư bất động sản. Không phải chỗ nào cũng nóng cùng lúc.
Mỗi vùng ở Đồng Nai một nhịp khác nhau
Ở Biên Hòa, nhu cầu nhà ở thực khá rõ vì mật độ dân cư và công nghiệp. Xuống Nhơn Trạch và Long Thành thì câu chuyện lại gắn với hạ tầng — tỉnh đang chuẩn bị đấu giá nhiều khu đất lớn quanh khu vực sân bay. Về phía Long Khánh, Cẩm Mỹ, Xuân Lộc, người ta bàn nhiều về vườn sầu riêng, chôm chôm hơn là căn hộ. Lên Vĩnh Cửu, Tân Phú, quanh hồ Trị An và dọc sông Đồng Nai lại là chuyện rừng, chăn nuôi và du lịch sinh thái.
Những người làm đầu tư bất động sản đường dài mà tôi từng gặp có một điểm chung. Họ ít khi vay tới ngưỡng kịch. Họ chấp nhận mua nhỏ hơn, chậm hơn, nhưng ngủ được. Bạn có thể xem cách họ chia nhỏ ngân sách trong bài công thức 100-10-3-1 khi tìm bất động sản giá rẻ ở Đồng Nai.
Còn nếu bạn nghiêng về đất vườn thay vì căn hộ, phần vốn và thời gian chờ cũng là một bài toán riêng — tôi có ghi lại trong bài đất vườn Đồng Nai: gần 1 tỷ và 4 năm chờ cây cho trái.
Câu hỏi thường gặp về vay vốn khi đầu tư bất động sản
Vay bao nhiêu phần trăm giá trị nhà là hợp lý khi đầu tư bất động sản?
Không có con số đúng cho mọi người. Mức vay hợp lý tùy vào độ ổn định thu nhập. Tùy số người phụ thuộc. Và tùy sức chịu đựng khi lãi suất tăng. Nhiều người có kinh nghiệm thường giữ khoản trả góp dưới 40% thu nhập hàng tháng. Bạn nên tự chạy thử vài kịch bản. Sau đó tham khảo ý kiến chuyên gia tài chính.
Lãi suất thả nổi được tính như thế nào?
Sau giai đoạn ưu đãi, lãi suất vay mua nhà gồm hai phần. Lãi suất cơ sở của ngân hàng cộng một biên độ cố định ghi trong hợp đồng. Biên độ phổ biến quanh mức 3,5%/năm trong năm 2026. Lãi suất cơ sở thay đổi theo thị trường. Khoản trả hàng tháng vì vậy cũng thay đổi. Bạn cần đọc kỹ điều khoản này trước khi ký.
Mua nhà theo tiến độ có an toàn hơn vay một lần không?
Mua theo tiến độ giúp bạn giãn dòng tiền. Bạn đóng làm nhiều đợt thay vì trả một khoản lớn ngay. Đổi lại, bạn chịu rủi ro về tiến độ dự án. Và rủi ro pháp lý của tài sản hình thành trong tương lai. Đây là hai loại rủi ro khác nhau. Không phương án nào an toàn hơn tuyệt đối. Tùy từng dự án, bạn nên kiểm tra hồ sơ pháp lý tại cơ quan có thẩm quyền.
Thuê nhà trong khi vẫn đầu tư bất động sản có phải là lãng phí?
Thuê nhà là chi phí. Nhưng nó giữ lại dòng tiền cho công việc kinh doanh và các cơ hội khác. Nhiều người chọn thuê ở giai đoạn đầu để dồn vốn. Khi tỷ lệ vốn tự có đủ dày, họ mới mua. Đây là lựa chọn về thứ tự ưu tiên, không phải chuyện đúng sai.
Ngân hàng định giá thấp hơn giá mua thì tôi phải làm gì?
Khi ngân hàng định giá thấp hơn giá giao dịch, số tiền được vay sẽ giảm theo. Bạn phải bù phần chênh bằng vốn tự có. Bạn nên hỏi mức định giá dự kiến trước khi đặt cọc. Mỗi ngân hàng một khung, nên hỏi vài nơi cho chắc.
Có nên vay để đầu tư bất động sản khi thu nhập chưa ổn định?
Thu nhập biến động theo mùa hoặc theo dự án là chuyện thường. Một khoản nợ dài hạn lớn sẽ làm hẹp không gian xoay xở. Nhiều người chọn tích lũy thêm. Hoặc chọn một tài sản nhỏ hơn trước. Bạn nên đối chiếu với dòng tiền thực tế của mình trong 12 tháng gần nhất.
Kết: đầu tư bất động sản chậm một nhịp không mất phần
Sáu không cổ vũ chuyện sợ hãi. Trong đầu tư bất động sản, người sợ quá cũng không đi được xa. Sáu chỉ nghĩ rằng ở món tài sản đầu tiên, giữ được tiền quan trọng hơn kiếm nhanh.
Bạn có thể mua nhỏ hơn. Bạn có thể mua chậm hơn. Bạn có thể thuê thêm một hai năm nữa. Những lựa chọn đó không làm bạn thua ai cả.
Cái làm bạn thua là khi khoản nợ lớn tới mức bạn không dám sai một lần nào nữa.
Nếu bạn đang cân nhắc một khoản vay lớn trong năm nay, thử ngồi xuống làm phép tính kịch bản xấu trước đã. Rồi hẵng tính chuyện đẹp. Đầu tư bất động sản là cuộc chơi dài, không phải một ván bài. Còn nếu bạn muốn nghe thêm góc nhìn về đất Đồng Nai, cứ nhắn cho Sáu một tiếng.
— Sáu Bình
Miễn trừ trách nhiệm: Bài viết chia sẻ góc nhìn cá nhân về đầu tư bất động sản và kinh nghiệm quan sát thị trường, không phải tư vấn tài chính, pháp lý hay khuyến nghị đầu tư. Các con số lãi suất chỉ mang tính tham khảo tại thời điểm viết bài và thay đổi theo từng ngân hàng, từng thời kỳ. Trước khi quyết định vay vốn hoặc mua bán bất động sản, bạn nên kiểm tra hồ sơ pháp lý tại cơ quan nhà nước có thẩm quyền và tham khảo ý kiến chuyên gia tài chính, luật sư phù hợp với trường hợp của mình.
Nguồn tham khảo:
- VietNamNet – Vay mua nhà năm 2026: Lãi suất cao, điều kiện còn “ngặt nghèo” hơn
- VietnamPlus – Đồng Nai sẽ đấu giá 6 khu đất lớn tại đô thị Nhơn Trạch, Long Thành
- Ngân hàng Nhà nước Việt Nam
Địa danh đã dùng trong bài (đều thuộc tỉnh Đồng Nai): Biên Hòa, Nhơn Trạch, Long Thành, Long Khánh, Cẩm Mỹ, Xuân Lộc, Vĩnh Cửu, Tân Phú, hồ Trị An, sông Đồng Nai.