Cập nhật: 24/08/2026 · Tác giả: Sáu Bình · Đọc trong 7 phút
Đầu tư bất động sản vốn nhỏ ở Đồng Nai dễ kiểm soát hơn khi tài sản nằm gần nhà. Bán kính hợp lý là 5 – 10km. Mức tối đa nên dừng ở khoảng 30km. Ở gần, bạn tự đi xem đất và tự hỏi pháp lý tại xã.
Có một anh khách kể với tôi câu chuyện thế này. Anh làm kỹ thuật ở Biên Hòa. Tích cóp mười mấy năm, anh có một căn nhà nhỏ. Anh còn một lô đất vườn phía Cẩm Mỹ. Rồi một người bạn rủ anh bán hết. Gom tiền ra một tỉnh miền Trung mua nhà cho thuê. Lý do rất đơn giản: bên đó “đang sốt”.
Anh hỏi tôi có nên đi không. Tôi không trả lời thay anh được. Nhưng qua quá trình quan sát thị trường, tôi thấy một điều. Phần lớn người vốn nhỏ hụt hơi không phải vì chọn sai tỉnh. Họ hụt hơi vì chọn nơi mình không chạy tới được trong một buổi sáng.
Bài này Sáu ghi lại vài điều nghe được. Bạn đọc rồi tự soi vào trường hợp của mình.
Đầu tư bất động sản vốn nhỏ nên bắt đầu từ đâu?
Với vốn khoảng 500 triệu đến 1 tỷ đồng, câu hỏi đầu tiên là “mua ở đâu”. Không phải “mua cái gì”. Vị trí quyết định chi phí đi lại. Vị trí cũng quyết định chi phí kiểm tra pháp lý. Và nó quyết định luôn tốc độ thoát hàng khi bạn cần tiền gấp.
Nhiều người khi đi xem đất thường bỏ qua ba khoản chi phí ẩn sau đây:
- Chi phí thời gian. Lô đất cách nhà 200km. Mỗi lần đi kiểm tra là mất trọn một ngày công.
- Chi phí thông tin. Ở xa, bạn chỉ nghe qua môi giới. Tin tốt được kể ngay. Tin xấu thường về chậm.
- Chi phí thanh khoản. Khi cần bán, bạn không có mạng lưới người quen ở đó để rao.
Vì vậy, đừng nghĩ tới lợi nhuận trước. Hãy tính xem mình có đủ sức quản lý tài sản đó hay không. Sáu đã nhắc điều này trong bài 7 nguyên tắc đầu tư bất động sản cốt lõi cho người mới. Vốn càng nhỏ, sai một nhịp càng khó gỡ.
Nói cách khác, người vốn nhỏ đừng thi đấu ở sân của người vốn lớn. Sân của bạn là khu vực bạn hiểu rõ nhất.
Vì sao bán kính 5 – 10km lại quan trọng khi đầu tư bất động sản?
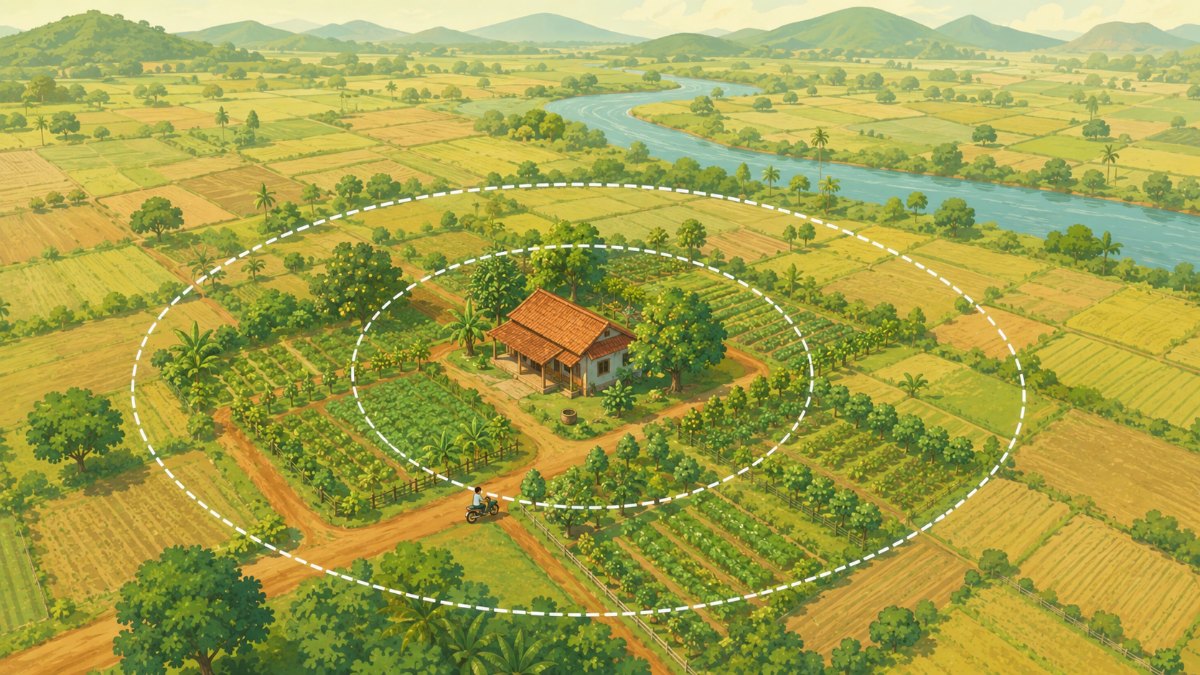
Bán kính gần nhà là cách quản trị rủi ro bằng khoảng cách. Trong phạm vi 5 – 10km, bạn tự ra xã hỏi quy hoạch. Bạn tự đi hỏi hàng xóm về nguồn gốc thửa đất. Bạn tự nhìn thấy con đường đang mở tới đâu. Không ai kể lại giùm bạn cả.
Bảng dưới đây tóm tắt khác biệt giữa hai cách chọn vị trí:
| Tiêu chí | Tài sản trong bán kính 5 – 30km | Tài sản ở tỉnh xa |
|---|---|---|
| Kiểm tra pháp lý | Tự đi hỏi trong buổi sáng | Phụ thuộc bên thứ ba |
| Chi phí khảo sát | Tiền xăng và một hai giờ | Vé xe, chỗ ở, một đến hai ngày |
| Phát hiện rủi ro sớm | Cao, vì bạn ghé thường xuyên | Thấp, thường biết khi việc đã rồi |
| Mạng lưới bán lại | Có sẵn người quen địa phương | Gần như bắt đầu từ con số không |
Ngoài ra, ở gần giúp bạn đối chiếu thông tin nhanh hơn. Chẳng hạn có tin đồn về một tuyến đường ở Long Khánh. Hoặc một khu quy hoạch ở Trảng Bom. Bạn nên tra cứu trên Cổng thông tin điện tử tỉnh Đồng Nai. Sau đó ra hỏi lại phòng tài nguyên môi trường. Việc này rất khó làm nếu bạn ở cách vài trăm cây số.
Khi nào có thể nới bán kính lên 30km?
Theo góc nhìn của Sáu, mốc 30km hợp lý khi bạn đã đi qua một chu kỳ mua bán trọn vẹn. Lúc đó bạn đã biết đọc sổ. Bạn biết hỏi đúng chỗ. Bạn có vài mối quen ở địa phương. Từ Biên Hòa, bán kính 30km đã chạm Thống Nhất, Trảng Bom và một phần Nhơn Trạch. Tuy nhiên, mỗi trường hợp mỗi khác. Bạn vẫn nên tự kiểm tra kỹ trước khi mở rộng.
Chuyện anh kỹ sư ở Biên Hòa và lô đất Cẩm Mỹ
Quay lại câu chuyện đầu bài. Anh khách đó có ba thứ trong tay. Một căn nhà đang ở Biên Hòa. Một lô đất vườn ở Cẩm Mỹ mua năm 2022. Và một khoản tiền mặt để dành. Lô Cẩm Mỹ mua đúng lúc thị trường cao. Tới nay vẫn chưa về lại giá mua.
“Em nhìn cái lô đó là em tức. Bán đi cho rồi, ôm chi cho mệt.”
— Lời anh khách kể lại, tên đã giữ kín
Tôi hỏi lại anh ba câu. Thứ nhất, lô đó có vướng quy hoạch hay tranh chấp gì không. Thứ hai, anh có đang trả lãi ngân hàng cho nó không. Thứ ba, bán xong thì tiền đó anh định làm gì.
Cả ba câu anh đều trả lời nhẹ tênh. Đất sạch. Không vay. Bán xong thì… chưa biết làm gì. Đến đây thì câu chuyện tự nó sáng ra. Áp lực của anh không nằm ở tài sản. Áp lực nằm ở cảm giác mình đang thua.
Đó là điều Sáu thấy lặp đi lặp lại. Người ta bán không phải vì cần tiền. Người ta bán vì mệt. Bạn có thể đọc thêm trong bài bất động sản vùng ven Đồng Nai: giữ hay bán để về trung tâm. Quyết định nên xuất phát từ con số. Đừng xuất phát từ cơn bực.
5 điều nên kiểm tra trước khi xuống tiền
Danh sách dưới đây là những thứ Sáu hay nghe bà con nhắc nhau. Bạn xem như gợi ý để tự kiểm tra. Đây không phải công thức cho mọi trường hợp.
1. Pháp lý thửa đất
Trước hết, bạn cần xem bản gốc giấy chứng nhận. Đối chiếu số thửa, số tờ bản đồ và diện tích. Sau đó mang thông tin lên văn phòng đăng ký đất đai hỏi lại. Quy định hiện hành nằm trong Luật Đất đai 2024. Bạn nên đối chiếu với cơ quan có thẩm quyền cho chắc.
2. Quy hoạch và lộ giới
Tiếp theo là quy hoạch. Một thửa đất đẹp vẫn có thể dính hành lang đường. Hoặc dính quy hoạch cây xanh. Khi đó việc chuyển nhượng về sau sẽ rất khó. Bạn nên hỏi trực tiếp tại xã, phường. Đừng tin vào bản đồ chụp màn hình.
3. Đường vào và ranh thực địa
Nhiều người mua đất vườn ở Xuân Lộc hay Cẩm Mỹ. Mua xong mới biết lối đi là đường nhờ qua rẫy hàng xóm. Do đó, bạn nên đi bộ hết ranh đất một vòng. Và hỏi rõ đường vào có nằm trong sổ hay không.
4. Nguồn nước và chất đất
Với đất trồng cây lâu năm, nguồn nước quyết định gần như mọi thứ. Vùng gần hồ Trị An hay ven sông Đồng Nai có lợi thế riêng. Vùng đồi cao thì phải tính chi phí khoan giếng. Bạn nên hỏi bà con canh tác quanh đó. Họ nói thật hơn tờ rơi.
5. Khả năng bán lại
Cuối cùng, hãy tự hỏi một câu. Sáu tháng nữa cần tiền, ai sẽ mua lại lô này. Nếu bạn không hình dung nổi người mua tiếp theo, nên cân nhắc thêm. Bài 5 nhóm rủi ro đất nông nghiệp cần tránh ở Đồng Nai liệt kê chi tiết hơn phần này.
Tích sản hay lướt sóng: khác nhau ở chỗ nào?
Tích sản là mua rồi giữ. Bạn chấp nhận đi cùng tài sản qua nhiều năm. Lướt sóng là mua để bán lại trong thời gian ngắn. Người lướt sóng sống nhờ chênh lệch giá. Hai cách chơi này cần hai loại vốn khác nhau. Chúng cũng cần hai loại thần kinh khác nhau.
Người vốn nhỏ mà lướt sóng thì rất dễ kẹt. Chỉ cần thị trường chậm lại một nhịp là hết đường xoay. Trong khi đó, người tích sản có thể chờ. Miễn là họ không dùng tiền vay ngắn hạn để mua tài sản dài hạn.
Tuy nhiên, tích sản không có nghĩa là mua bừa rồi ôm. Tài sản phải sạch pháp lý. Tài sản phải nằm trong tầm quản lý. Và tốt nhất là tạo ra chút thu nhập, dù nhỏ. Một mảnh vườn ở Long Khánh cho thuê trồng cây vẫn hơn lô đất bỏ hoang. Sáu đã bàn kỹ trong bài bất động sản dòng tiền: đừng chôn vốn vào đất bỏ hoang.
Câu hỏi thường gặp về đầu tư bất động sản vốn nhỏ
Vốn 500 triệu có đầu tư bất động sản ở Đồng Nai được không?
Với 500 triệu đồng, người mua thường hướng tới đất vườn diện tích vừa phải. Các khu vực hay được nhắc là Cẩm Mỹ, Xuân Lộc hoặc Thống Nhất. Mức giá thay đổi theo từng vị trí và từng thời điểm. Vì vậy bạn nên khảo sát trực tiếp. Và đối chiếu bảng giá đất do tỉnh ban hành trước khi quyết định.
Có nên bán tài sản đang lỗ để mua tài sản ở tỉnh khác không?
Việc này tiềm ẩn rủi ro kép. Bạn chốt lỗ ở nơi mình hiểu. Rồi bắt đầu lại ở nơi mình không hiểu. Tùy từng trường hợp mà quyết định sẽ khác nhau. Nhưng bạn nên tính kỹ chi phí quản lý từ xa trước khi xuống tiền.
Bán kính bao nhiêu km là hợp lý cho nhà đầu tư mới?
Nhiều nhà đầu tư có kinh nghiệm mà tôi từng nghe chia sẻ đều ưu tiên 5 – 10km. Họ xem 30km là giới hạn mềm. Con số này không phải quy định pháp luật. Đó chỉ là kinh nghiệm quản trị rủi ro. Bạn nên điều chỉnh theo điều kiện đi lại của mình.
Đất nông nghiệp ở Đồng Nai có chuyển lên thổ cư được không?
Việc chuyển mục đích phụ thuộc kế hoạch sử dụng đất hằng năm của cấp huyện. Nó còn phụ thuộc hạn mức từng khu vực. Không phải thửa nào cũng chuyển được. Thời điểm cũng khác nhau. Bạn cần nộp hồ sơ hỏi tại văn phòng đăng ký đất đai địa phương.
Nên vay bao nhiêu phần trăm khi đầu tư bất động sản vốn nhỏ?
Không có tỷ lệ vay đúng cho tất cả mọi người. Điều Sáu hay nghe bà con nhắc nhau là thế này. Khoản trả nợ hằng tháng nên nằm trong khả năng chịu đựng. Kể cả khi thu nhập giảm. Bạn nên tham khảo ý kiến chuyên gia tài chính. Và tính thử kịch bản xấu nhất trước khi ký hợp đồng vay.
Làm sao biết một khu vực ở Đồng Nai đang bị thổi giá?
Dấu hiệu thường thấy là lượng môi giới lạ tăng đột biến. Giá chào nhảy theo tuần. Còn người dân địa phương thì không bán mà cũng không mua. Qua quá trình quan sát thị trường, tôi thấy nên đối chiếu giá chào với giá đã sang tên thật.
Vài lời cuối từ Sáu
Người đi lâu trong nghề hay nói một câu. Đất không làm ai nghèo. Chỉ có cách mua sai mới làm người ta nghèo. Sáu thấy câu đó hơi nặng, nhưng có phần đúng. Vốn nhỏ thì càng nên chậm. Càng nên đi bộ trên mảnh đất mình định mua nhiều lần.
Nếu bạn đang phân vân giữa giữ và bán, thử làm một việc đơn giản. Lấy giấy ra, ghi ba con số. Tiền đang nợ. Tiền đang có. Và số tháng bạn còn chịu đựng được. Ba con số đó nói thật hơn mọi lời tư vấn.
Còn nếu bạn muốn nghe thêm về chu kỳ thị trường sắp tới, mời bạn đọc tiếp. Bài đầu tư bất động sản chu kỳ mới 2026 nhìn từ Đồng Nai có bàn kỹ hơn. Có gì muốn hỏi, bạn cứ nhắn cho Sáu.
— Sáu Bình
Địa danh đã nhắc trong bài (đều thuộc tỉnh Đồng Nai): Biên Hòa, Long Khánh, Cẩm Mỹ, Xuân Lộc, Thống Nhất, Trảng Bom, Nhơn Trạch, hồ Trị An, sông Đồng Nai.
Miễn trừ trách nhiệm: Nội dung bài viết là góc nhìn cá nhân của Sáu Bình. Bài mang tính chia sẻ tham khảo. Đây không phải tư vấn pháp lý, tài chính hay đầu tư. Bài viết cũng không đưa ra cam kết nào về lợi nhuận. Trước khi giao dịch, bạn nên kiểm tra hồ sơ pháp lý. Hãy đối chiếu thông tin với cơ quan có thẩm quyền. Và tham khảo ý kiến chuyên gia phù hợp với hoàn cảnh của mình.
Nguồn tham khảo:
- Luật Đất đai số 31/2024/QH15 – Cổng thông tin điện tử Chính phủ
- Cổng thông tin điện tử tỉnh Đồng Nai – dongnai.gov.vn