
Đòn bẩy tài chính là việc bạn dùng tiền vay để mua tài sản lớn hơn khả năng tiền mặt đang có. Khi vay tới 80% giá trị miếng đất, mỗi biến động lãi suất hay thu nhập đều dội thẳng vào gia đình bạn. Tỷ lệ vay càng cao, biên độ an toàn càng mỏng.
Có một anh khách kể với tôi qua điện thoại, giọng nghe rõ mệt. Anh 26 tuổi, hai con nhỏ, làm dịch vụ y tế, dòng tiền tháng chừng 80–90 triệu. Anh gom được 1,6 tỷ tiền mặt và đang tính vay thêm 5,4 tỷ để mua một căn 7 tỷ.
Tôi hỏi anh một câu duy nhất: “Nếu tháng sau doanh thu rớt một nửa, anh trả nợ bằng gì?”
Anh im lặng khá lâu.
Câu chuyện đó không phải chuyện riêng của anh. Qua quá trình quan sát thị trường, Sáu thấy rất nhiều người đi xem đất ở Long Khánh, Cẩm Mỹ hay Xuân Lộc cũng đang đứng đúng chỗ đó. Tiền mặt ít. Khao khát nhiều. Và ngân hàng thì luôn sẵn sàng gật đầu.
Đòn bẩy tài chính là gì mà ai đi mua đất cũng nhắc?
Đòn bẩy tài chính là dùng vốn vay để nhân quy mô tài sản. Bạn có 2 tỷ, vay thêm 8 tỷ, bạn cầm được tài sản 10 tỷ. Lãi thì nhân lên. Nhưng lỗ cũng nhân lên y hệt. Đó là phần người ta hay quên khi ngồi ký hồ sơ.
Nói cho dễ hiểu: đòn bẩy không tốt cũng không xấu. Nó chỉ khuếch đại con người bạn.
Vài điểm bạn nên nắm trước khi bàn tới con số:
- Tỷ lệ vay (LTV): số tiền vay chia cho giá trị tài sản. Vay 5,4 tỷ trên tài sản 7 tỷ là khoảng 77%.
- Nghĩa vụ trả nợ tháng: gốc cộng lãi, so với dòng tiền thật vào túi mỗi tháng.
- Thời gian ưu đãi: phần lãi suất cố định thường chỉ kéo dài 12–24 tháng đầu.
- Tính thanh khoản: khi kẹt, miếng đất đó bao lâu mới bán được và bán hụt bao nhiêu.
Bốn dòng trên là khung sườn của mọi bài toán đòn bẩy tài chính. Nhìn thì khô khan. Nhưng chính bốn dòng đó quyết định bạn ngủ ngon hay trằn trọc trong 20 năm tới. Nếu bạn đang tìm hiểu cách tính vốn cho từng loại hình, bài 4 loại hình đầu tư bất động sản và ai hợp với ai có bóc kỹ hơn phần này.
Đòn bẩy tài chính: vay bao nhiêu là vừa sức khi mua đất Đồng Nai?
Mức đòn bẩy tài chính hợp lý không có con số đúng cho tất cả mọi người. Nhưng có một cách tự soi khá thẳng: đặt khoản trả nợ tháng cạnh dòng tiền tháng, rồi tự hỏi phần còn lại có đủ sống không.
Bảng dưới là cách Sáu hay dùng để hình dung, không phải khuyến nghị đầu tư:
| Tiêu chí | Vay khoảng 30–50% | Vay 75–80% |
|---|---|---|
| Vốn tự có cần chuẩn bị | Từ một nửa giá trị trở lên | Chỉ khoảng một phần tư |
| Áp lực trả nợ tháng | Thường dưới 40% dòng tiền | Có thể vượt 50% dòng tiền |
| Khi lãi suất thả nổi tăng | Còn dư địa xoay xở | Tiền trả nợ ăn gần hết thu nhập |
| Khi thu nhập giảm đột ngột | Cầm cự được vài tháng | Phải bán gấp, dễ bán hụt |
| Tâm lý người trụ cột | Còn đầu óc làm nghề | Dồn hết vào chuyện trả nợ |
Nhiều người khi đi xem đất thường chỉ nhìn cột bên phải ở khía cạnh “mua được nhiều hơn”. Cột đó cũng có mặt khác, và mặt đó ít ai nói ra khi đang ngồi ở phòng công chứng.
Lãi suất thả nổi sau ưu đãi: chỗ dễ hụt chân nhất
Phần lớn hợp đồng vay mua nhà đất chỉ cố định lãi suất trong 12–24 tháng đầu. Hết giai đoạn đó, lãi chuyển sang thả nổi theo công thức riêng của từng ngân hàng. Báo chí năm 2026 ghi nhận mặt bằng lãi suất vay mua nhà tiếp tục đi lên và điều kiện xét duyệt cũng chặt hơn trước.
Bạn nên yêu cầu nhân viên tín dụng ghi rõ biên độ cộng thêm vào hợp đồng, không nghe truyền miệng. Đồng thời nên tự thử một kịch bản: nếu lãi tăng thêm ba tới bốn điểm phần trăm, khoản trả tháng thành bao nhiêu. Con số đó mới là con số thật.
Đây là chỗ Sáu khuyên bạn nên tham khảo thêm ý kiến người làm tài chính, vì mỗi hồ sơ mỗi khác.
Chuyện anh Tư ở Long Khánh và bài học về đòn bẩy tài chính
(Câu chuyện dưới đây Sáu nghe một người quen kể lại, tên đã được thay đổi.)
Anh Tư làm vườn ở Long Khánh, có gần một mẫu trồng chôm chôm. Năm đó thấy sầu riêng lên giá, anh muốn mua thêm miếng bên Cẩm Mỹ. Miếng đó hơn 3 tỷ. Anh có gần 800 triệu.
Ngân hàng duyệt. Anh ký.
Hai năm đầu êm. Rồi hết ưu đãi, lãi nhích lên. Cùng lúc đó vườn chôm chôm mất mùa, giá lại rớt. Tiền trả nợ vẫn phải đóng đúng ngày.
“Lúc đó tôi mới hiểu, đất không có lỗi. Cái lỗi là tôi vay quá phần mình gánh nổi.”
— lời anh Tư, kể qua một người bạn chung
Anh phải cắt lỗ miếng bên Cẩm Mỹ. Bán trong lúc thị trường chững, giá không như ý. Điều anh tiếc nhất không phải khoản lỗ, mà là hai năm anh không còn đầu óc chăm vườn cũ.
Bài học Sáu rút ra khi nghe chuyện này rất đơn giản. Đòn bẩy tài chính lấy đi thứ đắt hơn tiền: sự bình tĩnh để làm nghề. Chuyện tương tự cũng hay xảy ra khi ranh đất không rõ, bạn có thể đọc thêm ở bài tranh chấp đất đai Đồng Nai khi hàng xóm lấn ranh.
5 điều nên kiểm tra trước khi dùng đòn bẩy tài chính mua đất
Đây là những việc Sáu thấy bà con thường bỏ qua vì nghĩ “chắc không sao”. Dùng đòn bẩy tài chính mà thiếu mấy bước này thì rủi ro nhân đôi.
1. Kiểm tra pháp lý và quy hoạch trước, tính tiền sau
Sổ đúng tên, đúng diện tích, không tranh chấp, không nằm trong vùng thu hồi. Bạn nên lên phòng tài nguyên môi trường địa phương đối chiếu, đừng chỉ tin bản chụp. Điều 45 Luật Đất đai 2024 có nêu các điều kiện để chuyển nhượng quyền sử dụng đất, bạn nên tham khảo và đối chiếu với cơ quan có thẩm quyền.
2. Thử kịch bản xấu nhất bằng giấy trắng mực đen
Viết ra: thu nhập giảm 50%, lãi tăng 3 điểm. Rồi tính khoản trả tháng mới. Nếu con số đó vượt quá nửa dòng tiền, đó là tín hiệu bạn nên cân nhắc lại tỷ lệ vay.
3. Giữ một quỹ dự phòng tách riêng
Nhiều người dồn sạch tiền mặt vào khoản trả trước. Sáu thấy nên giữ lại khoản đủ trả nợ 6–12 tháng, để riêng, không đụng tới. Quỹ đó không sinh lời, nhưng nó mua cho bạn thời gian.
4. Đừng vay để mua tài sản mình chưa hiểu
Đất vườn Xuân Lộc khác đất ven hồ Trị An, khác đất đồi Tân Phú, khác đất ven sông Đồng Nai ở Nhơn Trạch. Mỗi loại một cách khai thác, một cách thoát hàng. Bạn nên đi thực địa vài lần trước khi bàn tới chuyện vay.
5. Tách bạch tiền kinh doanh và tiền mua đất
Nếu bạn đang có một nghề nuôi sống gia đình, dòng tiền của nghề đó nên được bảo vệ trước. Rút vốn kinh doanh đi trả nợ đất là cách nhanh nhất để mất cả hai. Cách gom vốn dần thay vì vay lớn được nói kỹ trong bài đầu tư bất động sản giá rẻ ở Đồng Nai theo công thức 100-10-3-1.
Câu hỏi thường gặp về đòn bẩy tài chính khi mua đất
Dùng đòn bẩy tài chính vay bao nhiêu phần trăm giá trị đất là an toàn?
Không có mức an toàn chung cho mọi người. Nhiều người làm nghề lâu năm chọn mốc có sẵn 50–70% giá trị tài sản rồi mới vay phần còn lại. Mức phù hợp với bạn tùy vào độ ổn định của dòng tiền, số người phụ thuộc và khả năng chịu đựng khi lãi suất tăng.
Đòn bẩy tài chính có luôn xấu không?
Đòn bẩy tài chính không xấu. Nó là công cụ khuếch đại kết quả theo cả hai chiều. Vấn đề nằm ở tỷ lệ vay và ở việc bạn có dòng tiền dự phòng hay không. Cùng một khoản vay, người có quỹ dự phòng và người không có sẽ đi tới hai kết cục rất khác nhau.
Nên thuê nhà hay vay lớn để mua nhà cho con đi học?
Đây là lựa chọn cá nhân, không có đáp án đúng cho tất cả. Điều đáng cân nhắc là sự ổn định về chỗ ở đôi khi đánh đổi bằng sự bất ổn về tài chính của người trụ cột. Bạn nên đặt cả hai phương án lên bàn, tính bằng con số cụ thể, rồi bàn với gia đình.
Mua đất trả góp theo tiến độ có nhẹ hơn vay ngân hàng không?
Hình thức đóng theo tiến độ giúp bạn không phải xuất một khoản lớn ngay từ đầu. Đổi lại, bạn chịu rủi ro về tiến độ và pháp lý của bên bán. Bạn nên kiểm tra kỹ hồ sơ pháp lý, năng lực bên bán và các điều khoản phạt trước khi ký bất kỳ giấy tờ nào.
Làm sao biết mình đang vay quá sức?
Một dấu hiệu dễ nhận: khoản trả nợ tháng chiếm hơn một nửa dòng tiền vào, và bạn không còn khoản dự phòng nào tách riêng. Khi đó chỉ một tháng doanh thu hụt là kế hoạch vỡ. Bạn nên tính lại tỷ lệ vay trước khi ký hợp đồng.
Đất ở Đồng Nai có dễ bán lại khi cần không?
Tính thanh khoản phụ thuộc vị trí, pháp lý và thời điểm thị trường. Đất gần trục giao thông, sổ riêng, ranh rõ thường dễ chuyển nhượng hơn. Đất xa, sổ chung hoặc vướng quy hoạch có thể mất nhiều tháng mới ra hàng, và thường phải giảm giá.
Chốt lại
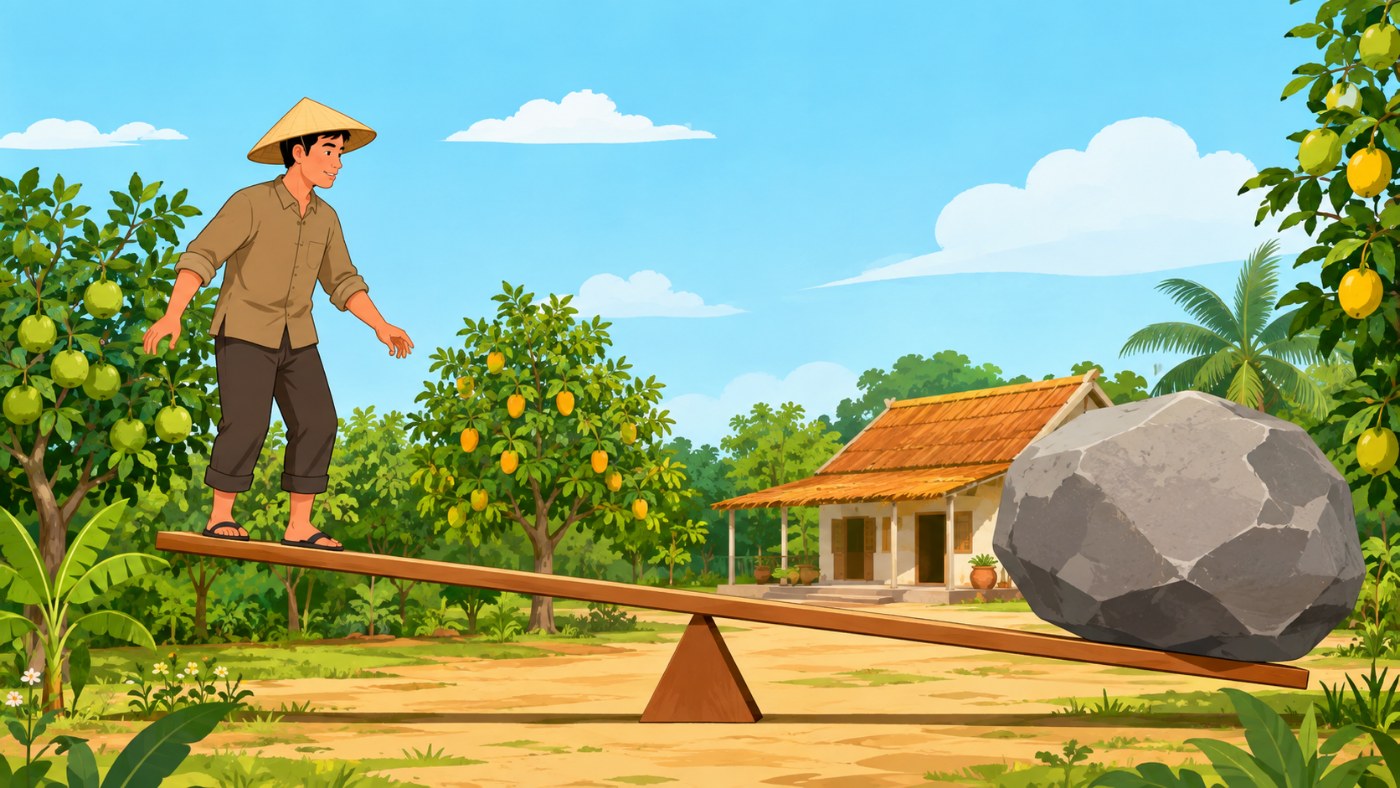
Sáu không nói bạn đừng vay. Sáu nói bạn nên biết mình đang đứng ở đâu trên cây đòn bẩy tài chính đó.
Chậm mà chắc ở giai đoạn đầu không phải là nhát. Đó là cách giữ cho mình còn đủ sức đi đường dài. Miếng đất tốt năm nay, sang năm vẫn còn đất tốt. Nhưng dòng tiền kinh doanh mà đứt, gây lại rất lâu.
Nếu bạn đang cân nhắc một miếng ở Đồng Nai và muốn nghe thêm góc nhìn về cách gom vốn dần, ghé đọc bài tách thửa và hợp thửa đất Đồng Nai theo Điều 220 để hiểu rõ hơn phần pháp lý trước khi xuống tiền.
Bạn đang vay bao nhiêu phần trăm? Con số đó có làm bạn ngủ ngon không?
— Sáu Bình
Miễn trừ trách nhiệm: Bài viết chia sẻ kiến thức và góc nhìn cá nhân từ quá trình quan sát thị trường, không phải tư vấn pháp lý, tài chính hay khuyến nghị đầu tư. Mọi quyết định vay vốn và mua bán đất đai tùy từng trường hợp cụ thể. Bạn nên tham khảo ý kiến chuyên gia và đối chiếu thông tin với cơ quan có thẩm quyền tại địa phương trước khi quyết định.
Nguồn tham khảo:
- VietNamNet — Vay mua nhà năm 2026: Lãi suất cao, điều kiện còn ngặt nghèo hơn
- Thư viện Pháp luật — Điều kiện chuyển nhượng quyền sử dụng đất theo Luật Đất đai 2024
Địa danh Đồng Nai đã dùng trong bài: Long Khánh, Cẩm Mỹ, Xuân Lộc, Tân Phú, Nhơn Trạch, hồ Trị An, sông Đồng Nai.