
Cập nhật: 12/09/2026 · Tác giả: Sáu Bình · Đọc trong khoảng 7 phút
Khi đầu tư bất động sản, bạn nên giữ lại tối thiểu 6–12 tháng chi phí sống và vận hành dưới dạng tiền mặt, phần dư mới đem đi mua đất. Xuống hết vốn vào một lô làm bạn mất khả năng xoay xở, và thường phải bán rẻ đúng lúc thị trường yếu nhất.
Có ngày trong túi tôi không đủ 100 nghìn đổ xăng.
Lúc đó là giai đoạn 2022–2024. Trên giấy tờ, tôi vẫn đứng tên nhiều tài sản. Ngân hàng vẫn ghi tôi là chủ. Nhưng tiền mặt thì cạn.
Tôi đã chọn cách “vay – mua – vay – mua”. Thấy lô nào đẹp là xuống tiền. Đến khi thị trường mất thanh khoản, khoản nợ hơn 20 tỷ nằm đó. Mỗi tháng thâm hụt 250 triệu. Còn tôi thì không bán được gì.
Trước đây tôi nghĩ: có tài sản là an toàn.
Sau này tôi hiểu: có tiền mặt mới là an toàn.
Bài này Sáu viết lại ba bài học về tiền trong đầu tư bất động sản mà Sáu phải trả giá mới học được. Không phải lý thuyết sách vở. Là chuyện của chính Sáu, cộng với những gì Sáu nghe khách kể lại trên đường đi xem đất ở Cam Lâm, Diên Khánh và Khánh Vĩnh.
Đầu tư bất động sản: vì sao tiền mặt vẫn là vua?
Tiền mặt là vua vì nó quyết định bạn có quyền chờ, hay bị ép bán. Người giữ được 6–12 tháng chi phí thường mua được hàng tốt lúc thị trường yếu. Người xuống hết vốn phải bán đúng lúc giá thấp nhất. Cùng một lô đất, hai kết quả ngược nhau.
Qua quá trình quan sát thị trường Khánh Hòa vài năm gần đây, Sáu thấy một điểm lặp đi lặp lại ở người đi đầu tư bất động sản. Người vỡ trận hiếm khi vì mua sai lô. Họ vỡ trận vì hết tiền trước khi lô đất kịp lên giá.
Ba việc mà một khoản tiền mặt dự phòng làm được cho bạn:
- Trả lãi và chi phí sống trong giai đoạn thị trường đứng, không phải bán gấp.
- Đóng tiền làm hồ sơ pháp lý khi cần đo vẽ, tách thửa hay hoàn thiện giấy tờ.
- Xuống tiền nhanh khi có người kẹt tiền cần ra hàng gấp, thường là lúc giá mềm nhất.
Sáu không nói con số bao nhiêu là đủ cho mọi người đi đầu tư bất động sản. Tùy dòng tiền từng nhà. Nhưng có một câu hỏi bạn nên tự trả lời trước khi ký cọc: nếu lô này nằm im 24 tháng, tôi còn sống được không? Nếu câu trả lời là “không chắc”, thì phần tiền định xuống nên chia nhỏ lại. Sáu từng viết kỹ hơn chuyện này trong bài đầu tư bất động sản Khánh Hòa: tất tay một lô có nên.
Ít vốn nên thuê hay nên mua khi đầu tư bất động sản?
Khi vốn còn mỏng, thuê thường an toàn hơn mua. Lý do đơn giản: thuê giữ lại tiền mặt cho việc bán hàng, còn mua thì khóa tiền vào tài sản. Khi đã có nền tài chính ổn, bài toán đảo chiều, vì tiền thuê lúc đó ăn vào lợi nhuận đều đặn mỗi tháng.
Sáu hay gặp trường hợp này ở các anh chị vừa bước vào đầu tư bất động sản, mở homestay hoặc quán cà phê vườn quanh Nha Trang và Diên Khánh. Vừa có chút vốn là nghĩ ngay tới chuyện mua đứt mặt bằng cho “chắc ăn”. Xong rồi hết tiền chạy quảng cáo.
| Tiêu chí | Thuê | Mua |
|---|---|---|
| Vốn bỏ ra ban đầu | Thấp, thường là cọc vài tháng | Cao, khóa phần lớn vốn |
| Dòng tiền hàng tháng | Mất tiền thuê đều đặn | Không mất thuê, nhưng có thể gánh lãi vay |
| Tính linh hoạt | Dễ dừng, dễ đổi chỗ | Muốn thoát phải bán, mất thời gian |
| Khi kinh doanh chậm | Trả mặt bằng, cắt lỗ nhanh | Dễ kẹt vốn, khó xoay |
| Hợp với ai | Người đang thử mô hình, vốn mỏng | Người đã có lãi ổn định, dư tiền mặt |
Khi nào thì nên chuyển từ thuê sang mua?
Mốc Sáu hay dùng để tự hỏi: tiền thuê đang chiếm bao nhiêu phần lợi nhuận? Nếu con số đó lớn dần qua từng năm, và bạn vẫn còn dư tiền mặt sau khi mua, thì chuyện sở hữu bắt đầu đáng cân nhắc. Còn nếu mua xong là sạch túi, thì chưa tới lúc.
Trước khi ký bất cứ hợp đồng chuyển nhượng nào, bạn cần kiểm tra đủ điều kiện chuyển nhượng theo Điều 45 Luật Đất đai 2024: có giấy chứng nhận, đất không tranh chấp, không bị kê biên và còn trong thời hạn sử dụng. Đây là phần nên đối chiếu với văn phòng đăng ký đất đai địa phương, không nên tin lời môi giới.
Năm 2022, tôi lỗ 1 tỷ vì tin “ưu đãi 2 năm”
Đây là lần đầu tư bất động sản đắt giá nhất của tôi, theo nghĩa đen. Năm 2022, tôi mua một căn hộ 85m², ba phòng ngủ tại TP.HCM, giá 3,8 tỷ. Trong tay tôi lúc đó chỉ có 600 triệu tiền mặt. Phần còn lại dựa vào chương trình “ưu đãi 2 năm” của chủ đầu tư.
Tôi tính rằng hai năm là đủ dài. Đủ để căn hộ lên giá, đủ để tôi sang tay và bỏ túi phần chênh. Tôi không tính tới việc chuyện gì xảy ra nếu thị trường đứng yên.
Sau hai năm, tôi bán căn đó và lỗ 1 tỷ đồng.
“Ưu đãi 2 năm” không phải là miễn lãi. Nó chỉ là dời lãi sang năm thứ ba.
Trước đây tôi nghĩ: mua được tài sản lớn bằng vốn nhỏ là khôn.
Sau này tôi hiểu: cái tôi mua không phải căn hộ, mà là một nghĩa vụ trả nợ mà tôi chưa kiểm tra kỹ. Hết ưu đãi, lãi nhảy lên mức thị trường. Dòng tiền của tôi không gánh nổi. Và tôi bán trong thế bị ép.
Nếu bạn đang nghe một lời mời tương tự, Sáu gợi ý hỏi ba câu trước khi gật đầu:
- Sau ưu đãi, lãi suất sẽ là bao nhiêu và ghi ở điều khoản nào?
- Lúc đó dòng tiền của tôi có chịu nổi mức trả hàng tháng mới không?
- Nếu thị trường nằm im 3–5 năm, tôi còn gồng được không?
Một câu trả lời “không chắc” là đủ để dừng lại. Bài bài học từ khoản nợ lớn khi mua đất xa nhà có thêm góc nhìn về chuyện đòn bẩy mà Sáu từng viết.
Trả cho mình trước: 4 bước giữ dòng tiền khi đầu tư bất động sản
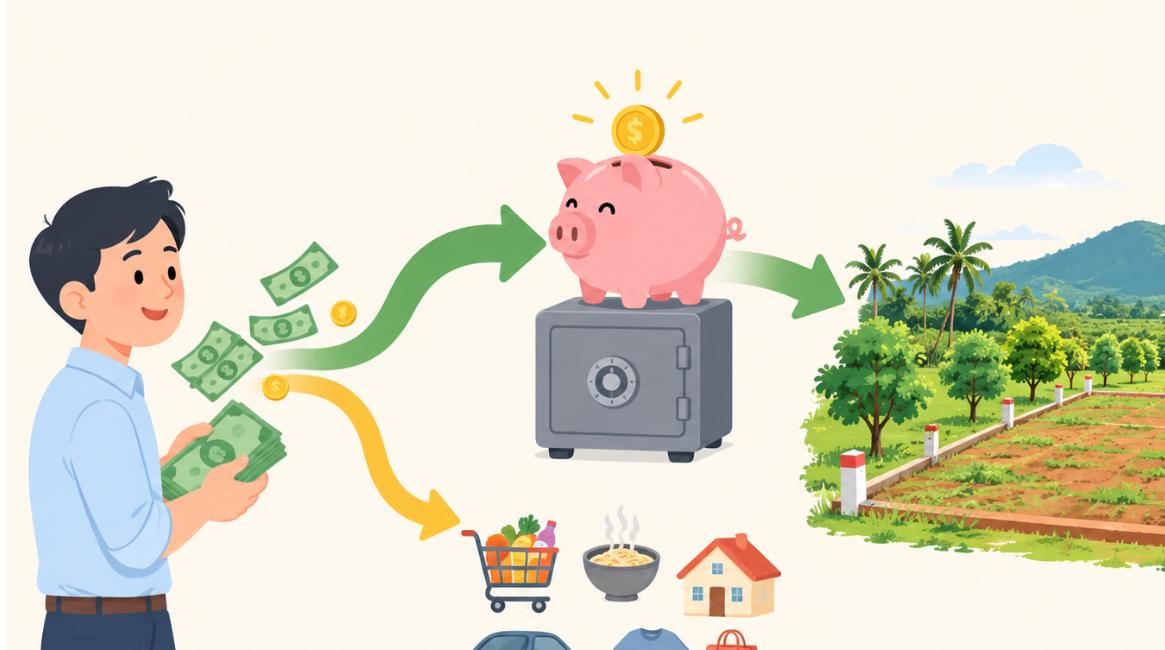
“Trả cho mình trước” nghĩa là trích tiền tiết kiệm ngay khi doanh thu về, rồi mới chi phần còn lại. Với người đầu tư bất động sản, đây là cách tạo sẵn đạn trước khi ra trận. Phần lớn người làm ngược: chi hết rồi để dành phần dư, mà phần dư thường bằng không. Đảo thứ tự lại là thay đổi lớn nhất Sáu từng làm với dòng tiền của mình.
1. Trích ngay khi tiền vừa về
Chọn một tỷ lệ bạn chịu được, ví dụ 10–20% doanh thu. Chuyển đi trong ngày, trước khi kịp nghĩ ra lý do để tiêu. Tỷ lệ nhỏ mà đều vẫn hơn tỷ lệ lớn mà bỏ giữa chừng.
2. Để vào chỗ khó rút
Sổ tiết kiệm có kỳ hạn, tài khoản riêng không gắn thẻ, hoặc kênh mà bạn phải mất công mới lấy ra được. Ma sát là bạn của người tiết kiệm. Mỗi loại kênh có rủi ro riêng, bạn nên tìm hiểu kỹ trước khi chọn.
3. Sáng tạo với phần còn lại
Đây là phần thú vị. Khi số tiền được tiêu bị siết lại, đầu óc buộc phải làm việc. Bạn sẽ tự dưng biết cách thương lượng giá thuê, cắt bớt khoản thừa, gộp chuyến đi xem đất ở Ninh Hòa và Vạn Ninh vào cùng một ngày cho đỡ tốn.
4. Nhìn số dư tăng mỗi tháng
Cái này nghe nhỏ mà quan trọng. Thấy con số nhích lên đều đặn tạo cảm giác mình đang đi đúng hướng. Cảm giác đó giữ bạn ở lại với thói quen lâu hơn bất kỳ lời hô hào nào.
Sáu áp dụng đúng cách này sau giai đoạn khủng hoảng. Năm 2025, khi có sẵn một khoản tiền mặt nhỏ, Sáu mua được một thửa đất vị trí đẹp giá 130 triệu, lúc đó chưa hoàn thiện pháp lý. Sáu tự đi làm sổ. Sau khi ra sổ, giá trị thửa đất đó thay đổi rất nhiều so với lúc mua. Điều kiện tiên quyết vẫn là: mất hết khoản đó cũng không làm Sáu phá sản. Chuyện pháp lý đất chưa sổ Sáu có viết riêng ở bài đất chưa có sổ đỏ ở Khánh Hòa và mốc thời gian 2014.
Tăng thu, giảm chi: đo bằng con số chứ đừng đo bằng cảm giác
Quản lý tiền trong đầu tư bất động sản chỉ có tác dụng khi nó ra được con số. Cách Sáu làm là kẻ một bảng hai cột: việc nào giảm chi, việc nào tăng thu. Mỗi việc ghi rõ số tiền ước tính và thời gian bỏ ra. Sau đó chỉ làm những việc mà số tiền đủ lớn so với công sức.
| Nhóm việc | Ví dụ cụ thể | Thời gian bỏ ra |
|---|---|---|
| Giảm chi | Rà lại nhân sự, thuê ngoài phần không cần người cố định, đàm phán lại giá thuê mặt bằng | Ngắn: vài chục phút nghĩ, vài ngày làm |
| Giảm chi | Cắt các khoản đăng ký dịch vụ không dùng tới | Rất ngắn, làm trong một buổi |
| Tăng thu | Thu hồi công nợ đang treo, gọi lại khách cũ | Ngắn, phụ thuộc thiện chí hai bên |
| Tăng thu | Livestream bán hàng, ra sản phẩm mới, chỉnh lại cách chạy quảng cáo | Dài hơn, tùy từng chiến dịch |
Một điểm Sáu hay nhắc khách đi đầu tư bất động sản: giảm chi thường cho kết quả nhanh hơn tăng thu. Nhưng giảm chi có đáy, còn tăng thu thì không. Nên làm cả hai, và đừng đổi cái này lấy cái kia.
Tháp thu nhập và chuyện đổi tư duy
Có một cách chia tương đối mà Sáu hay dùng để tự định vị, không phải số liệu thống kê chính thức. Nhóm đông nhất là những người tài sản còn nhỏ và thu nhập còn phụ thuộc sức lao động. Nhóm giữa đã có tài sản sinh ra tiền. Nhóm trên cùng thì tiền tự chạy mà không cần họ có mặt.
Điều đáng nói không nằm ở con số. Nó nằm ở chỗ: nếu kết quả tài chính hiện tại chưa như bạn muốn, thì hệ tư duy đang dùng có điểm cần xem lại. Sáu mất hơn hai năm mới chịu chấp nhận câu đó.
Giữa năm 2024, thay vì mua thêm tài sản, Sáu quyết định đi học. Học marketing, học quản trị, học bán hàng. Đó là lần đầu Sáu tiêu một khoản lớn mà không mua bất cứ thứ gì cầm nắm được. Nhìn lại, đó là khoản đổi hướng cả giai đoạn sau. Bạn có thể xem thêm bài đầu tư bất động sản Khánh Hòa: rẻ chưa chắc đã lời để thấy cùng một lô đất, tư duy khác nhau cho kết quả khác nhau ra sao.
Câu hỏi thường gặp về quản lý tiền khi đầu tư bất động sản
Nên giữ bao nhiêu tiền mặt khi đầu tư bất động sản?
Không có con số chung cho mọi người. Mức nhiều người đầu tư bất động sản hay tham khảo là 6–12 tháng chi phí sống cộng chi phí vận hành, giữ ngoài phần đã xuống tiền mua đất. Con số cụ thể tùy dòng tiền, số người phụ thuộc và mức nợ đang gánh của từng gia đình.
Vay ngân hàng để mua đất có nên không?
Đòn bẩy không xấu, nhưng nó phóng to cả lãi lẫn lỗ. Bạn nên tính trước mức trả hàng tháng sau khi hết ưu đãi, rồi thử đặt giả định thị trường đứng yên 3 năm. Nếu dòng tiền vẫn chịu được thì mới cân nhắc. Đây là việc nên bàn với chuyên viên tín dụng của chính ngân hàng bạn vay.
Mua đất chưa có sổ đỏ có rủi ro gì?
Đất chưa có sổ không đủ điều kiện chuyển nhượng theo quy định hiện hành, nên giao dịch thường đi qua giấy tay và rủi ro cao hơn hẳn. Bạn cần kiểm tra nguồn gốc sử dụng, tình trạng tranh chấp và khả năng cấp sổ tại văn phòng đăng ký đất đai trước khi tính tới chuyện đặt cọc.
“Trả cho mình trước” áp dụng thế nào khi thu nhập không đều?
Nghề đầu tư bất động sản vốn có thu nhập theo thương vụ, nên bạn có thể trích theo tỷ lệ phần trăm thay vì số tiền cố định. Tháng nào có doanh thu thì trích tháng đó. Tỷ lệ nên đặt ở mức bạn duy trì được kể cả tháng thấp nhất, rồi tăng dần khi dòng tiền ổn hơn.
Nên mua đất ở khu vực nào tại Khánh Hòa?
Mỗi khu vực phục vụ một mục tiêu đầu tư bất động sản khác nhau. Cam Lâm và Cam Ranh gắn với trục hạ tầng phía nam, Khánh Sơn hợp cây lâu năm vùng cao, Khánh Vĩnh thiên về rừng và du lịch đồi, Diên Khánh nhiều đất vườn, còn Ninh Hòa và Vạn Ninh gắn với vùng ven biển. Bạn nên đi thực địa và đối chiếu quy hoạch với cơ quan có thẩm quyền trước khi quyết định.
Kiểm tra quy hoạch một thửa đất bằng cách nào?
Bạn nên tra cứu thông tin quy hoạch tại cơ quan quản lý đất đai cấp huyện hoặc cổng thông tin của địa phương, sau đó xin trích lục bản đồ cho đúng số tờ, số thửa. Thông tin truyền miệng và ảnh chụp màn hình từ môi giới chỉ nên xem là tham khảo ban đầu.
Bạn đang đứng ở bước nào trong ba bài học này?
Ba bài học phía trên không có gì cao siêu, nhưng chúng đỡ cho bạn rất nhiều khi đầu tư bất động sản. Giữ tiền mặt. Trả cho mình trước. Đo bằng con số.
Cái khó là làm được lúc đang hưng phấn, chứ không phải lúc đã kẹt. Sáu biết điều đó vì Sáu đã làm ngược, và trả giá bằng một khoản nợ mất hai năm mới gỡ.
Nếu bạn đang cầm một khoản tiền và định xuống cho lô đất nào đó trong tháng này, Sáu mời bạn làm một việc nhỏ: viết ra giấy số tiền còn lại sau khi mua, rồi chia cho chi phí mỗi tháng của nhà bạn. Con số ra được bao nhiêu tháng, đó chính là quyền thương lượng của bạn. Muốn xem tình hình nguồn cung đang ra sao trước khi quyết, bạn đọc thêm bài đất nền Khánh Hòa và chuyện siết phân lô bán nền.
Còn bạn, bạn đang ở bước nào trong ba bước đó?
— Sáu Bình
Lưu ý: Nội dung trong bài là kinh nghiệm cá nhân và góc nhìn quan sát thị trường đầu tư bất động sản của Sáu Bình, không phải tư vấn đầu tư, tư vấn tài chính hay tư vấn pháp lý. Mỗi thửa đất và mỗi hoàn cảnh tài chính có đặc thù riêng. Bạn nên kiểm tra hồ sơ pháp lý, đối chiếu thông tin quy hoạch với cơ quan nhà nước có thẩm quyền và tham khảo ý kiến chuyên gia trước khi ra quyết định.
Nguồn tham khảo:
Địa danh Khánh Hòa được nhắc trong bài: Nha Trang, Cam Lâm, Cam Ranh, Diên Khánh, Khánh Vĩnh, Khánh Sơn, Ninh Hòa, Vạn Ninh.