
Đầu tư bất động sản ở tuổi 50 không còn giống hồi ba mươi. Bà con ở tuổi này thường đã có nhà để ở. Vốn tích lũy cũng có chút ít. Nhưng quỹ thời gian để sửa sai thì hẹp lại thấy rõ. Qua quá trình quan sát thị trường Đồng Nai, tôi thấy nhiều anh chị cận hưu trí có chung một câu hỏi. Để tiền nằm yên thì sốt ruột. Mà xuống tiền thì lại lo. Bài này tôi xin chia sẻ vài góc nhìn của người đi lại nhiều ở vùng đất đỏ Đồng Nai. Mong bà con có thêm hướng suy nghĩ trước khi quyết định.
Tuổi 50 nhìn việc đầu tư bất động sản khác tuổi 30 ở chỗ nào
Ở tuổi ba mươi, người ta đầu tư bất động sản bằng sức trẻ. Sai một lần thì làm lại, mười năm sau vẫn còn đủ thời gian gỡ. Nhưng bước qua tuổi năm mươi, bài toán đảo chiều. Lúc này thứ quý nhất không còn là tốc độ, mà là sự chắc chắn.
Tôi từng nghe một anh làm nghề xây dựng ở Biên Hòa chia sẻ. Năm bốn mươi tám tuổi, anh ôm ba lô đất ở ba nơi khác nhau. Hai lô lời, một lô kẹt. Anh nói câu tôi nhớ mãi: “Hồi trẻ tôi tính lời bao nhiêu, giờ tôi tính nếu kẹt thì bao lâu mới ra.” Cách đặt câu hỏi đó, theo tôi, chính là ranh giới. Một bên là người tích lũy tài sản. Bên kia mới là người làm đầu tư.
Vì vậy, ở giai đoạn cận hưu trí, nhiều người chuyển trọng tâm sang hai chữ “bảo toàn”. Không phải là ngừng đầu tư bất động sản, mà là chọn cách đầu tư mà mình kiểm soát được. Thứ nhất, tài sản phải có người ở thật hoặc khai thác được. Thứ hai, khi cần xoay tiền thì bán được, thế chấp được. Thứ ba, tài sản đó vẫn tự chạy khi mình không có mặt mỗi ngày.
Quy tắc 70/30 khi đầu tư bất động sản: gần nhà trước, xa nhà sau
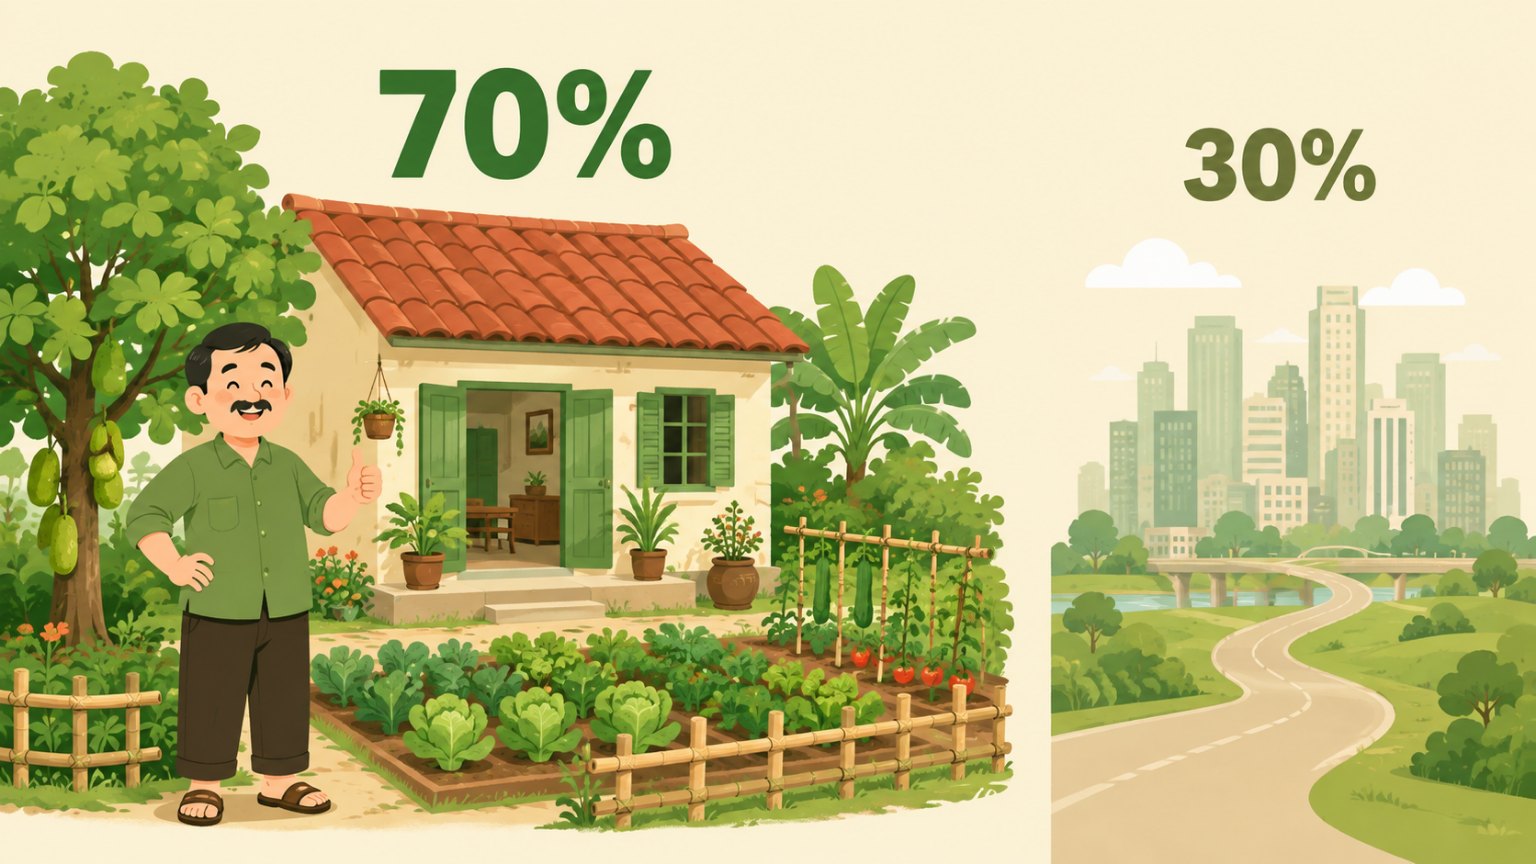
Nhiều nhà đầu tư lâu năm hay nhắc tới một cách chia vốn. Gọi nôm na là quy tắc 70/30. Nghĩa là khoảng 70% vốn đặt quanh nơi mình sinh sống. Phần 30% còn lại mới cân nhắc đi xa. Đây không phải công thức bắt buộc. Nó chỉ là cái khung để bà con soi lại danh mục đầu tư bất động sản của mình.
Vì sao phần lớn vốn nên nằm gần nơi mình ở
Trước hết là chuyện hiểu biết. Người sống ở Long Khánh nhiều năm sẽ biết con đường nào sắp mở. Họ cũng biết khu nào dân về ở thật, giá đất vườn bao nhiêu là hợp lý. Cái biết đó không sách vở nào dạy được, phải sống mới có.
Kế đến là khả năng kiểm soát. Đất gần nhà thì tháng nào cũng chạy ngang được. Thấy cỏ mọc thì kêu người dọn. Thấy hàng xóm xây lấn thì biết ngay. Ngoài ra, tài sản trong khu vực mình quen còn thuận tiện khi làm việc với ngân hàng. Hồ sơ định giá thường rõ ràng và nhanh hơn.
Cuối cùng là chuyện để lại cho con cháu. Một mảnh đất ở Cẩm Mỹ hay Xuân Lộc, con cái còn về thăm được, còn trồng được cây. Một căn nhà ở tỉnh xa lạ, nhiều khi thành gánh nặng hơn là của để dành. Bà con đang phân vân giữ hay bán có thể đọc bài bất động sản vùng ven Đồng Nai 2026.
Phần 30% còn lại nên đi về đâu
Phần vốn đầu tư bất động sản đi xa nên là phần mình chấp nhận nằm im lâu. Đó có thể là đất ở nơi hạ tầng đang hình thành. Hoặc một sản phẩm cho thuê tại đô thị lớn. Tuy nhiên, nếu chưa có người quen tại chỗ, bà con nên tìm hiểu kỹ trước khi bỏ tiền. Đi xa mà không có “chân rết” thì rất dễ mua bằng tai chứ không phải bằng mắt.
Hai mục tiêu song song: tăng giá vốn và tạo dòng tiền
Bản chất của đầu tư bất động sản chỉ gói trong hai việc. Một là mua thấp bán cao, gọi là tăng giá vốn. Hai là khai thác cho thuê để có nguồn thu đều đặn hàng tháng, gọi là dòng tiền.
Hồi trẻ, phần lớn người ta đuổi theo vế thứ nhất. Nhưng bước qua tuổi 50, vế thứ hai lại trở nên quan trọng hơn. Lý do rất giản dị: sức khỏe không phải thứ mình đặt lịch được. Có một khách hàng lớn tuổi kể với tôi về đợt nằm viện dài ngày của chú. Thứ làm chú yên tâm nhất không phải mảnh đất đang chờ tăng giá. Đó là khoản tiền thuê vườn chú nhận đều mỗi tháng. Chú gọi đó là “cái lưới đỡ bên dưới”.
Nói cách khác, tài sản tạo dòng tiền giúp mình không bị dồn vào thế phải bán gấp. Mà trong nghề này, ai bị buộc phải bán gấp thì gần như luôn là người chịu thiệt. Muốn so sánh thêm, bà con có thể đọc bài đầu tư bất động sản với 2 – 3 tỷ đồng.
Chuyện ở Nhơn Trạch: cảnh đẹp nhưng vắng người ở
Nhắc tới rủi ro chôn vốn, nhiều người trong nghề hay mang Nhơn Trạch ra bàn. Vùng này nằm ven sông Đồng Nai, cảnh quan thoáng, quy hoạch trên giấy rất đẹp. Nhiều năm qua, chuyện cây cầu nối Nhơn Trạch với thành phố luôn được nhắc lại mỗi mùa sốt đất.
Tôi từng nghe một anh môi giới lâu năm ở Nhơn Trạch kể lại. Anh dẫn khách đi xem đất ở đây suốt gần mười năm. Cũng những con đường đó, cũng lời hứa hạ tầng đó. Có người mua từ đợt sốt đầu tiên, tới nay vẫn cầm sổ chờ. Anh nói thật lòng: “Đất không xấu, chỉ là chưa tới lúc, mà cái chưa tới lúc đó dài hơn nhiều người tưởng.”
Bài học ở đây, theo tôi, không phải là né hẳn Nhơn Trạch. Bài học là bà con nên tách bạch giữa “đẹp” và “có người ở”. Một bất động sản đẹp mà chưa có cư dân thì chưa tạo ra dòng tiền. Nó còn phát sinh phí quản lý, phí duy trì. Ngược lại, ven sông Đồng Nai vẫn có mô hình khai thác được ngay. Mời bà con đọc bài nuôi cá lồng bè Đồng Nai ở Nhơn Trạch.
Với những khu vực đang có sóng hạ tầng như Long Thành, cách nhìn cũng tương tự. Bà con quan tâm có thể đọc bài bất động sản Long Thành 2026.
Bốn sai lầm thường gặp khi đầu tư bất động sản ở tuổi cận hưu
Qua quan sát thị trường, tôi thấy bốn nhóm sai lầm hay lặp lại khi đầu tư bất động sản. Bà con thử soi lại xem mình có dính cái nào không.
Thứ nhất, mua bằng cảm xúc. Đi xem một khu có hồ nước, có hàng cây, có nhà mẫu dựng sẵn thì ai cũng thích. Nhưng cái đẹp trước mắt không trả lời được câu hỏi năm năm nữa ai sẽ sống ở đây.
Thứ hai, tin trọn vào lời tư vấn một chiều. Người bán hàng nào cũng vẽ ra viễn cảnh tăng giá. Thật ra không phải ai cũng cố ý nói sai. Nhiều bạn môi giới trẻ chỉ lặp lại thứ họ được đào tạo. Vấn đề là thị trường có lúc đóng băng. Khi đó, lời hứa “lướt sóng” thành khoản vốn nằm im nhiều năm.
Thứ ba, không nắm hạ tầng thực tế. Quy hoạch trên bản đồ và tiến độ ngoài công trường là hai chuyện khác nhau. Bà con nên kiểm tra quy hoạch tại cơ quan có thẩm quyền địa phương. Ngoài ra có thể đối chiếu qua cổng thông tin điện tử tỉnh Đồng Nai. Các nhóm đất dễ vướng pháp lý có trong bài đất nông nghiệp rủi ro cần tránh ở Đồng Nai.
Thứ tư, sợ lỡ cơ hội. Đây là cái bẫy khó tránh nhất. Thấy người quen khoe lời, thấy giá nhích lên từng tuần, tự nhiên thấy mình đang chậm chân. Nhưng ở tuổi năm mươi, chậm một nhịp thường ít tốn kém hơn sai một nhịp.
Vài bước bà con nên tham khảo trước khi xuống tiền
Tôi không dám đưa ra lời khuyên nào mang tính khẳng định, vì mỗi nhà một hoàn cảnh. Tuy nhiên, có mấy bước mà nhiều người đi trước hay làm, bà con có thể cân nhắc.
- Chậm lại để học. Trước khi giải ngân khoản lớn, nên dành vài tháng đọc và đi thực tế. Hiểu được vì sao mình mua thì mới giữ được khi thị trường rung lắc.
- Đi thực địa, đừng mua qua lời kể. Nên tới tận nơi vào ngày thường, buổi tối, xem có đèn sáng trong nhà dân hay không. Đó là chỉ dấu đơn giản mà thật.
- Kiểm tra giá tham chiếu. Nên đối chiếu với bảng giá đất do địa phương ban hành. Cách tra cứu có trong bài bảng giá đất mới 2026 ở Đồng Nai.
- Hỏi rõ chi phí chuyển đổi. Nếu định lên thổ, nên đọc bài chuyển mục đích sử dụng đất 2026 ở Đồng Nai. Sau đó đối chiếu với cơ quan chức năng.
- Ưu tiên giá trị thực. Tài sản có người ở, có người thuê, có thu nhập thì mới là tài sản sống.
- Đặt trần rủi ro. Xác định trước số tiền tối đa chấp nhận nằm im ba đến năm năm.
Bên cạnh đó, việc nhìn thị trường theo chu kỳ cũng giúp mình bớt nôn nóng. Góc nhìn dài hạn hơn có trong bài bất động sản 2026: chu kỳ mới và cuộc chơi mới ở Đồng Nai.
Đôi lời gửi bà con đang chuẩn bị cho tuổi nghỉ ngơi
Đi qua nhiều vườn cây ở Đồng Nai, tôi nhận ra một điều về chuyện đầu tư bất động sản. Người ta hay hỏi mua ở đâu lời nhất, nhưng ít ai hỏi mua ở đâu thì ngủ ngon. Ở tuổi năm mươi, câu hỏi thứ hai mới là câu đáng tiền.
Tôi không hứa hẹn con số nào, cũng không dám nói khu nào chắc chắn tăng giá. Thị trường có nhịp của nó, và mỗi người có ngưỡng chịu đựng riêng. Điều tôi tin là thế này. Một danh mục đầu tư bất động sản phần lớn nằm gần nhà, có người ở thật, có dòng tiền. Khi đó, thị trường lên hay xuống mình vẫn còn chỗ đứng. Còn nếu bà con đang phân vân, hãy tìm hiểu thêm và đi thực tế thêm. Nên tham khảo ý kiến cơ quan có thẩm quyền và người có chuyên môn.
Đất không chạy đi đâu. Chỉ có mình là có tuổi. Vậy nên cứ đi chậm mà chắc, bà con nhé.
Các địa danh Đồng Nai được nhắc trong bài
- Nhơn Trạch – vùng ven sông, được nhắc khi bàn về rủi ro chôn vốn
- Sông Đồng Nai – con sông chảy qua địa bàn tỉnh
- Biên Hòa – khu vực đô thị của tỉnh
- Long Khánh – vùng cây ăn trái
- Cẩm Mỹ – vùng đất đỏ trồng cây lâu năm
- Xuân Lộc – vùng nông nghiệp phía đông tỉnh
- Long Thành – khu vực có hạ tầng đang hình thành